
 BaufiBlick
Menü
Muskelhypothek: Eigenleistung, Kosten und Bankanerkennung
Eine Muskelhypothek ist die eigene Arbeitsleistung beim Bauen oder Sanieren, die Fremdkosten einsparen kann. Ob die Bank dafür einen Betrag in der Finanzierung anerkennt, muss vorab geklärt werden. Die Arbeit schafft kein Kontoguthaben: Material, Rechnungen und Rücklagen brauchen weiterhin eine gesicherte Finanzierung.
Was die Muskelhypothek leisten kann
- Ersparnis: Vergleiche dieselbe fertige Leistung mit und ohne eigenen Arbeitseinsatz. Zusätzliche Ausgaben gehören auf die Seite der Eigenleistung.
- Finanzierung: Lass dir den anerkannten Betrag und die erforderlichen Nachweise von der finanzierenden Bank bestätigen. Eine pauschale Grenze für alle Banken setzen wir hier nicht an.
- Liquidität: Eine rechnerische Arbeitsleistung bezahlt weder eine Materialrechnung noch Kaufnebenkosten.
- Durchführbarkeit: Aufgaben, Fähigkeiten, Helfer und Termine müssen zusammenpassen. Plane eine Ausweichlösung ein, falls du Arbeiten vergeben musst.
Wie weist du Eigenleistung bei der Bank nach?
Als Beispiel aus der Finanzierungspraxis beschreibt Interhyp beim Eigenkapital eine Aufstellung der eingesparten Kosten mit Bestätigung durch ein Architektur- oder Planungsbüro. Welche Unterlagen und Bewertungsansätze für dein Darlehen gelten, klärst du mit dem konkreten Anbieter.
Für das Bankgespräch kannst du diese Arbeitsübersicht vorbereiten:
- Leistungsumfang: Welche Räume, Flächen und Arbeitsschritte übernimmst du? Was bleibt beim Fachbetrieb?
- Vergleichsangebot: Welche Positionen entfallen tatsächlich? Material und Arbeitskosten getrennt ausweisen lassen.
- Zusatzkosten: Werkzeugmiete, Transporte, Entsorgung, bezahlte Unterstützung und Versicherungsbeiträge erfassen.
- Kapazität: Eigene Stunden und Helferstunden getrennt planen; Verfügbarkeit und erforderliche Kenntnisse dokumentieren.
- Zeitplan: Beginn, Fertigstellung, Abhängigkeiten und Reserve für Nacharbeiten angeben.
- Bankbestätigung: Anerkannten Betrag, Nachweispflichten und Voraussetzungen für die Auszahlung schriftlich klären.
Die Übersicht ist eine Vorbereitungshilfe für die Finanzierung. Sie ersetzt keine Bauantragsunterlagen. Weitere Nachweise findest du in der Unterlagen-Checkliste.
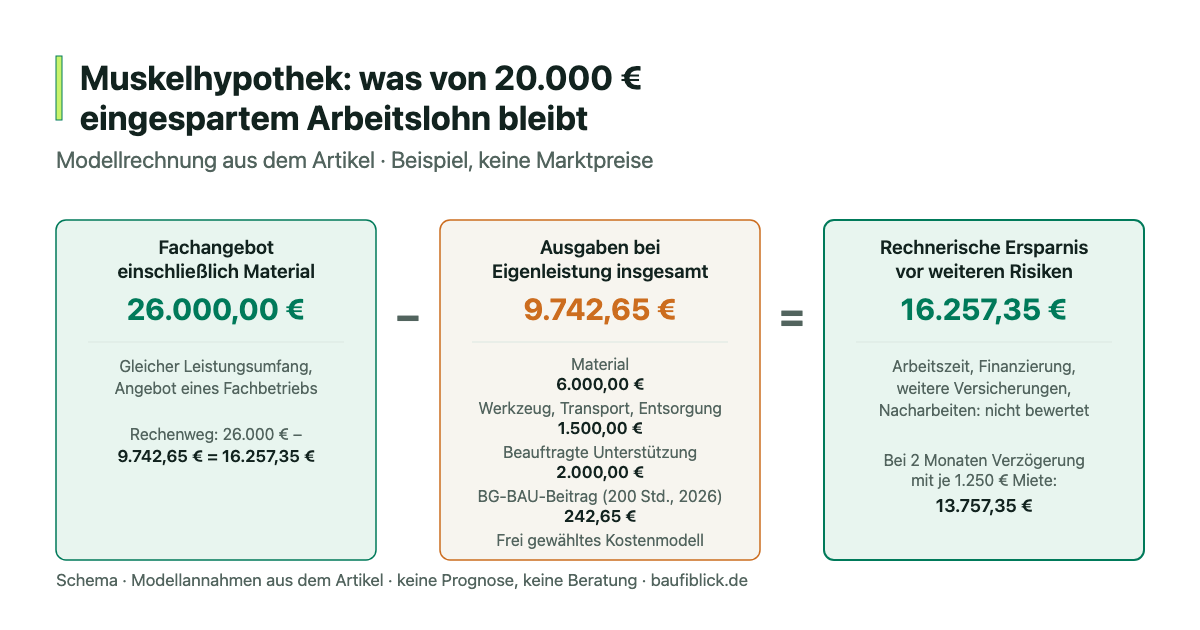
Beispiel: Was bleibt von 20.000 € eingespartem Arbeitslohn?
Frei gewähltes Kostenmodell: Ein Angebot über 26.000 € enthält 6.000 € Material und 20.000 € Arbeitskosten. Bei Eigenleistung kostet das gleiche Material ebenfalls 6.000 €. Zusätzlich fallen die unten angenommenen Ausgaben an. Alle Kosten sind Endbeträge einschließlich gegebenenfalls anfallender Umsatzsteuer. Das sind keine Marktpreise oder Bankbewertungswerte.
| Position | Betrag |
|---|---|
| Fachangebot einschließlich Material | 26.000,00 € |
| Material bei Eigenleistung | 6.000,00 € |
| Zusätzliches Werkzeug, Transport und Entsorgung | 1.500,00 € |
| Zusätzlich beauftragte Unterstützung | 2.000,00 € |
| BG-BAU-Beitrag für 200 private Helferstunden im Beispiel 2026 | 242,65 € |
| Ausgaben bei Eigenleistung insgesamt | 9.742,65 € |
| Rechnerische Ersparnis vor weiteren Risiken | 16.257,35 € |
Rechenweg: 26.000 € − (6.000 € + 1.500 € + 2.000 € + 242,65 €) = 16.257,35 €. Die 6.000 € Material sind auf beiden Seiten enthalten; sie dürfen nicht noch einmal als zusätzliche Ersparnis abgezogen werden.
Der Versicherungsbetrag folgt dem BG-BAU-Beitragsbeispiel für 2026: 200 Helferstunden × 15,82 € fiktives Arbeitsentgelt × 7,6692 % = 242,65 € nach Rundung auf Cent. Das fiktive Arbeitsentgelt ist eine Beitragsgrundlage, kein ausgezahlter Lohn und kein Stundensatz für die Bank.
Eigene Arbeitszeit, Finanzierungskosten, weitere Versicherungen und unvorhergesehene Nacharbeiten sind hier nicht bewertet. Kosten zwei Monate Verzögerung zusätzlich jeweils 1.250 € Miete, sinkt die Modell-Ersparnis auf 13.757,35 €. Prüfe weitere Bauzeitkosten im Doppelbelastungsrechner und mögliche Bereitstellungszinsen.
Wie viel Zeit kannst du tatsächlich einplanen?
Eigenes Zeitmodell: Angenommen, du benötigst 500 eigene Arbeitsstunden zusätzlich zu den 200 privaten Helferstunden aus dem Kostenbeispiel. Bei 15 eigenen Stunden pro Wochenende brauchst du rechnerisch 33⅓, also mindestens 34 Wochenenden. Mit einem frei gewählten Zeitpuffer von 20 % werden daraus 600 eigene Stunden beziehungsweise 40 Wochenenden.
Diese Annahmen sind keine Leistungsnorm. Ob das Vorhaben damit fertig wird, hängt von den konkret geplanten Aufgaben ab. Einkauf, Fahrten und Nacharbeiten müssen entweder in den Stunden enthalten sein oder zusätzlich eingeplant werden. Prüfe außerdem, ob nachfolgende Gewerke auf deine Fertigstellung warten.
Welche Arbeiten kommen in Betracht?
Interhyp nennt beim Selbstbau unter anderem Tapezieren, Bodenbeläge und die Gestaltung der Außenanlagen. Entscheidend bleiben Erfahrung und Aufgabenabgrenzung. Arbeiten an Statik, Gebäudehülle, Heizung, Wasser und Elektrik solltest du als Laie nicht als fest eingeplante Eigenleistung ansetzen; stimme die Ausführung mit geeigneten Fachleuten ab. Auch Vorarbeiten sind vorab zu vereinbaren.
Statt einer pauschalen Ersparnis je Gewerk brauchst du ein Angebot für deinen tatsächlichen Umfang. Den Gesamtplan ergänzt der Neubau-Fahrplan.
Bauhelfer: Versicherung und Anmeldung klären
Private Bauhelfer können gesetzlich unfallversichert sein, auch wenn sie unbezahlt arbeiten. Die BG BAU unterscheidet in ihrer Information vom 2. September 2026 jedoch zwischen einer bloßen Gefälligkeit und einer Tätigkeit, die einer Beschäftigung ähnelt. Kurze Unterstützung ist daher nicht automatisch versichert. Lass die Einordnung vor Beginn der Arbeiten klären.
Die Hinweise zur Pflichtversicherung für private Bauvorhaben erklären Anmeldung und Zuständigkeit. Unter bestimmten Voraussetzungen kann eine Unfallkasse zuständig sein. Melde das Vorhaben frühzeitig und dokumentiere die geleisteten Helferstunden.
Bauherrinnen und Bauherren sowie mitarbeitende Ehe- oder eingetragene Lebenspartner sind nicht automatisch über diesen Helferschutz versichert. Die BG BAU erläutert auf ihrer Beitragsseite auch die freiwillige Absicherung. Der konkrete Beitrag richtet sich nach den anwendbaren Berechnungsgrundlagen; der Betrag im Beispiel ist keine allgemeine Beitragspauschale.
Andere Risiken gesondert prüfen: Bauherrenhaftpflicht und Bauleistungsversicherung sind von der gesetzlichen Unfallversicherung zu unterscheiden. Aus Eigenleistung folgt keine pauschale gesetzliche Pflicht, beide Policen abzuschließen. Vertragsanforderungen der Bank und bestehende Deckung sind zusätzlich zu prüfen. Die Versicherungsübersicht von Interhyp unterscheidet gesetzliche Vorgaben, Empfehlungen und Anforderungen von Darlehensgebern.
Häufige Fragen zur Muskelhypothek
Wie viel Eigenleistung erkennt die Bank an?
Plane mit dem Betrag, den dein Finanzierungspartner für das konkrete Vorhaben bestätigt. Eine selbst berechnete Ersparnis ist noch keine Anerkennungszusage. Frage auch, ob ein bestimmtes Formular oder eine Bestätigung des Planungsbüros benötigt wird.
Kann Eigenleistung Bargeld vollständig ersetzen?
Arbeitsleistung lässt sich nicht zur Bezahlung von Rechnungen einsetzen. Material, Nebenkosten und Rücklagen müssen aus verfügbaren Mitteln oder vereinbarten Krediten gedeckt sein. Der Eigenkapital-Leitfaden hilft, gebundene und verfügbare Mittel zu trennen.
Warum reicht Arbeitszeit mal Stundensatz nicht aus?
Diese Multiplikation belegt weder die Fertigstellung noch einen tatsächlich eingesparten Angebotspreis. Vergleiche den konkreten Leistungsumfang und ziehe zusätzliche Ausgaben ab. Beurteile den Zeitbedarf anschließend gesondert.
Was ist bei Mängeln an Eigenleistungen zu beachten?
Für die selbst ausgeführte Arbeit steht kein beauftragter Handwerker als Vertragspartner ein. Schnittstellen zu fremden Gewerken solltest du vorab dokumentieren. Wer einen konkreten Schaden verantwortet und welche Ansprüche gegen andere Beteiligte bestehen, hängt von Ursache und Vertrag ab.
Sind alle Freunde und Verwandten automatisch versichert?
Nein. Die BG BAU weist auf die Abgrenzung zu Gefälligkeiten hin. Kläre den Einsatz und den Versicherungsschutz vorab mit dem zuständigen Unfallversicherungsträger; die verwandtschaftliche Beziehung allein beantwortet die Frage nicht.
Korrektur vom 10. September 2026: Pauschale Bankgrenzen, unbelegte Gewerke-Ersparnisse und Versicherungs-Pflichtaussagen überarbeitet. Die nicht belegte Aussage einer DIN-Prüfung wurde entfernt. Kosten- und Zeitmodelle ergänzt und nachgerechnet; BG-BAU-Angaben anhand der verlinkten Informationen aktualisiert. Die Quellen- und Rechenprüfung erfolgte mit KI-Unterstützung.
Quellen und Modellannahmen stehen unmittelbar bei den jeweiligen Angaben. Allgemeine Orientierung, keine individuelle Finanzierungs-, Rechts- oder Versicherungsberatung. Redaktion und Methodik · Verantwortliche Redaktion
Weitere Ratgeber · Passenden Rechner wählen · Impressum · Datenschutz