
 BaufiBlick
Vorfälligkeitsentschädigung 2026: Berechnung nach Aktiv-Passiv-Methode & Kündigungshebel
Bei einer vorzeitigen Rückzahlung des Immobilienkredits kann eine Vorfälligkeitsentschädigung anfallen. Ob und in welcher Höhe sie berechtigt ist, hängt vom Vertrag, vom Rückzahlungsanlass und von der Berechnung ab. Hier erfährst du, welche Kündigungsmöglichkeiten zu prüfen sind und welche Angaben du von deiner Bank für die Ablösung brauchst.
Das Wichtigste in Kürze
- Kündigung prüfen: Bei gebundenem Sollzins eröffnet § 489 Abs. 1 Nr. 2 BGB nach zehn Jahren ein Kündigungsrecht mit sechs Monaten Frist. Der Beginn hängt vom vollständigen Empfang des Darlehens und möglichen späteren Vereinbarungen ab.
- Berechnung nachvollziehen: Die Aktiv-Passiv-Methode vergleicht vertragliche Zahlungsströme mit einer laufzeitgleichen Wiederanlage. Sie ist eine zulässige Methode, aber nicht die einzig zulässige.
- Vertragsrechte berücksichtigen: Sondertilgungsrechte und frühere Kündigungsmöglichkeiten begrenzen den ersatzfähigen Schaden. Ersparte Risiko- und Verwaltungskosten gehören in die Rechnung.
- Verkauf gesondert prüfen: Ein Immobilienverkauf kann eine vorzeitige Kündigung nach § 490 Abs. 2 BGB ermöglichen. Voraussetzungen und Fristen gelten auch hier; eine Entschädigung kann anfallen.
1. Wie berechnen Banken die Vorfälligkeitsentschädigung?
Nach der BGH-Rechtsprechung kommen die Aktiv-Aktiv-Methode und die Aktiv-Passiv-Methode in Betracht. Bei der Aktiv-Passiv-Methode wird die vertragliche Zinszahlung einer laufzeitgleichen Wiederanlage in sicheren Kapitalmarkttiteln gegenübergestellt. Ersparte Risiko- und Verwaltungskosten sind zu berücksichtigen; der verbleibende Unterschied wird auf den Zahlungszeitpunkt abgezinst. Grundlage: BGH, Urteil vom 12. März 2024, XI ZR 159/23, Randnummern 13–17.
- Zeitraum: Bis zu welchem Termin darf die Bank Zinsen erwarten? Eine frühere wirksame Kündigung kann den Zeitraum verkürzen.
- Zahlungsplan: Stimmen Restschuld, Raten und vertragliche Sondertilgungsrechte?
- Wiederanlage: Welche laufzeitbezogenen Renditen und welcher Stichtag wurden verwendet?
- Ersparnisse: Welche Risiko- und Verwaltungskosten hat die Bank berücksichtigt?
- Barwert: Ist die Abzinsung auf den Zahlungszeitpunkt nachvollziehbar dargestellt?
Teile der Bank den beabsichtigten Ablösetermin mit und bitte um eine schriftliche Aufstellung. Bei einem Immobiliar-Verbraucherdarlehen verpflichtet § 493 Abs. 5 BGB die Bank nach Mitteilung der geplanten vorzeitigen Rückzahlung zu Informationen über deren Zulässigkeit, den zurückzuzahlenden Betrag und gegebenenfalls die Entschädigung. Zugrunde gelegte Annahmen müssen offengelegt und nachvollziehbar sein.
2. Welche Möglichkeiten vor einer Ablösung zu prüfen sind
1. Ordentliche Kündigung nach § 489 BGB
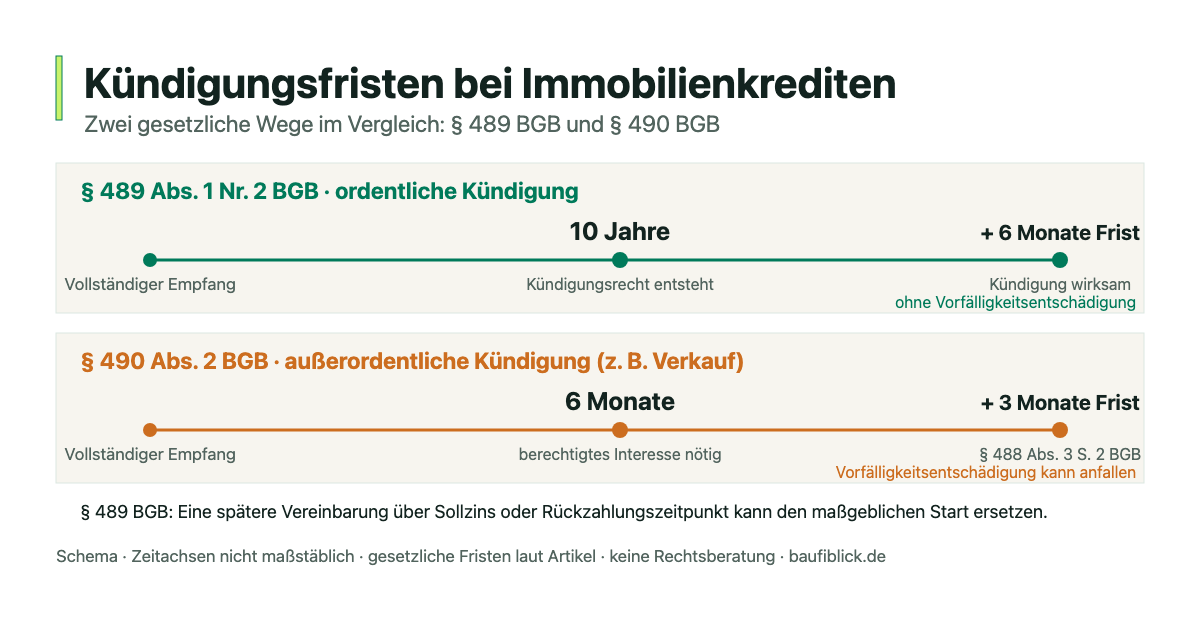
Bei einem Darlehen mit gebundenem Sollzins kannst du nach § 489 Abs. 1 Nr. 2 BGB zehn Jahre nach vollständigem Empfang mit sechs Monaten Frist ganz oder teilweise kündigen, ohne dafür eine Vorfälligkeitsentschädigung zu schulden. Eine spätere Vereinbarung über den Sollzins oder den Rückzahlungszeitpunkt kann den maßgeblichen Start ersetzen. Beachte auch Absatz 3: Wird der geschuldete Betrag nicht binnen zwei Wochen nach Wirksamwerden zurückgezahlt, gilt die Kündigung als nicht erfolgt. Für das Ende einer Zinsbindung und für variable Zinsen enthält § 489 eigene Regeln.
2. Pfandtausch oder Schuldübernahme vereinbaren
Bei einem Pfandtausch bleibt das Darlehen bestehen und eine andere Immobilie dient als Sicherheit. Ein Anspruch auf Zustimmung besteht beim Verkauf nur unter bestimmten Voraussetzungen: Die Ersatzsicherheit muss gleichwertig sein, der Kreditnehmer trägt die Austauschkosten und der Bank dürfen keine Nachteile bei Verwaltung oder Verwertung entstehen; siehe BGH, Urteil vom 3. Februar 2004, XI ZR 398/02. Eine mit dem Käufer vereinbarte Schuldübernahme braucht nach § 415 BGB die Genehmigung der Bank. Lass Fortführung, Entlassung aus der Haftung und sämtliche Kosten vorab schriftlich klären. Eine pauschale Gebühr oder eine automatische Zustimmung lässt sich daraus nicht ableiten.
3. Pflichtangaben im Vertrag prüfen lassen
Nach § 502 Abs. 2 Nr. 2 BGB ist ein Anspruch ausgeschlossen, wenn die Vertragsangaben zur Laufzeit, zum Kündigungsrecht oder zur Berechnung der Vorfälligkeitsentschädigung unzureichend sind. Ob diese Vorschrift auf deinen Vertrag anwendbar ist und ob die konkrete Klausel genügt, hängt insbesondere vom Abschlusszeitpunkt und Vertragsinhalt ab. Ein Widerruf ist eine eigenständige Rechtsfrage. Lass den vollständigen Vertrag prüfen, bevor du aus einer einzelnen Formulierung Zahlungsfolgen ableitest.
Häufige Fragen zur Vorfälligkeitsentschädigung
Wann darf die Bank eine Vorfälligkeitsentschädigung verlangen?
Das hängt von der Rechtsgrundlage der vorzeitigen Rückzahlung ab. Bei einem grundpfandrechtlich gesicherten Darlehen mit gebundenem Sollzins erlaubt § 490 Abs. 2 BGB eine Kündigung wegen berechtigter Interessen, etwa einer notwendigen Verwertung durch Verkauf: Seit dem vollständigen Empfang müssen sechs Monate vergangen sein; die Kündigungsfrist beträgt nach § 488 Abs. 3 Satz 2 BGB drei Monate. Dabei kann ein ersatzfähiger Schaden entstehen. Für Verbraucherdarlehen sind zusätzlich die einschlägigen Regeln und Ausschlüsse des § 502 BGB zu prüfen. Eine ordentliche Kündigung nach § 489 ist davon zu unterscheiden.
Gibt es eine Vorfälligkeitsentschädigung, wenn die Marktzinsen gestiegen sind?
Ein allgemeiner Anstieg der Bauzinsen beantwortet das nicht. Bei der Aktiv-Passiv-Methode zählen die für die verbleibenden Zahlungszeitpunkte maßgeblichen Wiederanlagerenditen und der konkrete Zahlungsplan. Ein ersatzfähiger Zinsschaden muss sich aus der Rechnung ergeben. Höhere Wiederanlagerenditen können ihn verringern oder entfallen lassen. Daraus folgt kein automatischer Anspruch auf eine Bearbeitungspauschale. Fordere für gesonderte Entgelte eine eigene Begründung an.
Wie wirkt sich das Recht auf Sondertilgung auf die Entschädigung aus?
Vertragliche Sondertilgungsrechte müssen bei der Schadensberechnung berücksichtigt werden. Der BGH, Urteil vom 19. Januar 2016, XI ZR 388/14, hat eine Formularklausel für unwirksam erklärt, die künftige Sondertilgungsrechte dabei ausschloss. Prüfe die vereinbarten Beträge und Termine im Zahlungsplan der Bank. Wie stark sie den Betrag verändern, hängt vom konkreten Vertrag ab.
Darf ich den Kredit kündigen, um zu einer billigeren Bank umzuschulden?
Ein günstigeres Angebot allein eröffnet bei einem festverzinslichen Immobilienkredit kein allgemeines Recht zur sofortigen Ablösung. Prüfe zuerst das Ende der Zinsbindung, die Kündigungsrechte nach § 489 BGB und vertraglich vereinbarte Rückzahlungsrechte. Auch vor Ablauf von zehn Jahren können solche Rechte bestehen. Ob daneben ein berechtigtes Interesse nach § 490 Abs. 2 BGB vorliegt, muss anhand des konkreten Sachverhalts geprüft werden; Scheidung oder Arbeitslosigkeit begründen es nicht automatisch.
Ab wann beginnt die 10-Jahres-Frist nach § 489 BGB zu laufen?
Ausgangspunkt ist der vollständige Empfang des Darlehens. Wird danach eine neue Vereinbarung über den Sollzins oder den Rückzahlungszeitpunkt getroffen, tritt deren Abschluss an seine Stelle. Das gilt nicht erst für Vereinbarungen nach Ende der ursprünglichen Zinsbindung. Für den konkreten Termin brauchst du daher den Nachweis der vollständigen Auszahlung und sämtliche späteren Zins- oder Rückzahlungsvereinbarungen; anschließend ist die sechsmonatige Kündigungsfrist zu beachten.
Ist die Vorfälligkeitsentschädigung steuerlich absetzbar?
Das hängt vom Anlass der vorzeitigen Rückzahlung ab. Wird eine vermietete Immobilie verkauft und das Darlehen für die lastenfreie Übergabe abgelöst, ist die Vorfälligkeitsentschädigung grundsätzlich nicht als Werbungskosten bei Vermietung und Verpachtung abziehbar. Dies hat der Bundesfinanzhof im Urteil IX R 42/13 entschieden. Aus einer bisherigen Vermietung folgt daher kein pauschaler Steuerabzug. Die steuerliche Behandlung anderer Konstellationen muss gesondert geprüft werden; kläre deinen Fall mit einer Steuerberatung.