
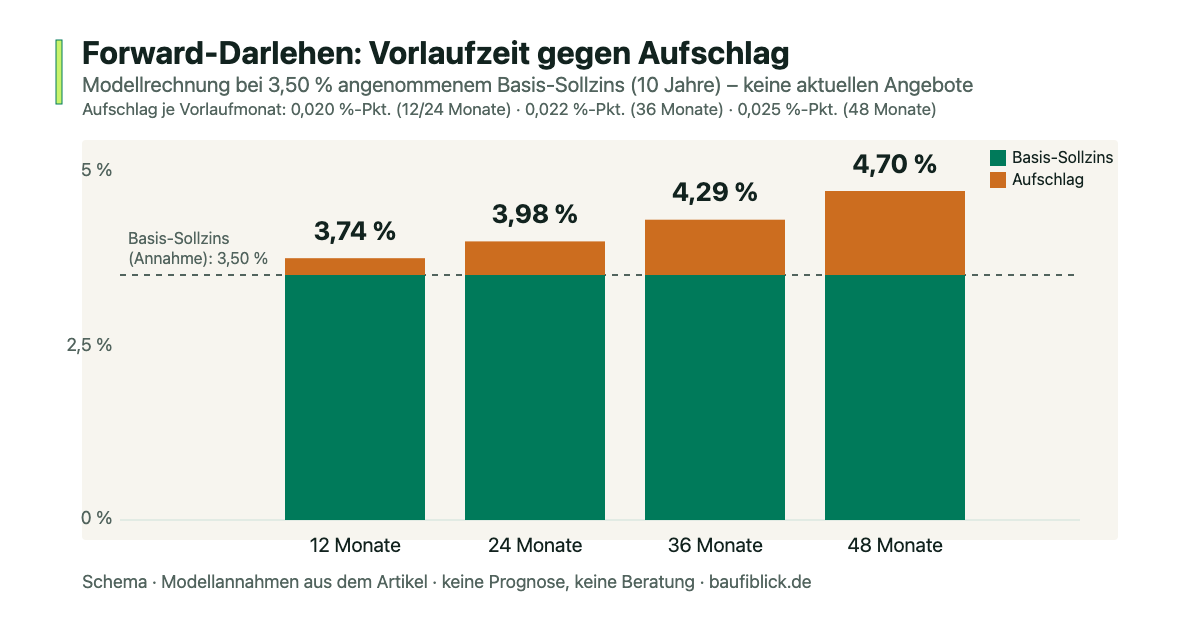
Ein Forward-Darlehen legt den Zins einer späteren Anschlussfinanzierung bereits heute fest. Dieser Beitrag erklärt Vorlaufzeit und Aufschlag und vergleicht drei Zinsszenarien für 250.000 € Restschuld. Die Zahlen sind Modellannahmen, keine aktuellen Angebote oder Zinsprognosen.
Das Wichtigste zum Forward-Darlehen auf einen Blick:
- Forward-Aufschlag: Der Aufschlag wird in Prozentpunkten je berechnetem Monat Vorlauf angegeben. Höhe und Berechnungsweise stehen im konkreten Angebot.
- Kostenfreie Vorlaufzeit: Aufschlagsfreie Monate sind anbieterabhängig. Die folgende Beispieltabelle unterstellt keine aufschlagsfreie Zeit.
- Abnahmeverpflichtung: Sinkende Marktzinsen heben einen geschlossenen Vertrag nicht auf. Eine Nichtabnahme kann eine Entschädigung auslösen; Widerrufs- und Kündigungsrechte sind gesondert zu prüfen.
- Break-Even-Regel: Bei gleichen Vergleichsbedingungen liegt die Zinsschwelle beim vereinbarten Forward-Sollzins. Gebühren, Tilgung, Restschuld und der Wert der Planungssicherheit gehören zusätzlich in den Vergleich.
1. So funktioniert der Forward-Aufschlag in der Praxis
Beim echten Forward-Darlehen liegen Vertragsabschluss und Auszahlung auseinander; die neue Zinsbindung beginnt mit der Auszahlung. Beim unechten Forward beginnt die Zinsbindung bereits mit dem Abschluss. Für den Vergleich ist deshalb die verbleibende Bindung ab Auszahlung entscheidend. Quelle: Interhyp, Funktionsweise und Vertragsvarianten.
| Vorlaufzeit (Monate) | Aufschlag je Vorlaufmonat (Prozentpunkte) | Angenommener Basis-Sollzins (10 Jahre) | Forward-Sollzins p. a. |
|---|---|---|---|
| 12 Monate (1 Jahr) | 0,020 | 3,50 % | 3,74 % |
| 24 Monate (2 Jahre) | 0,020 | 3,50 % | 3,98 % |
| 36 Monate (3 Jahre) | 0,022 | 3,50 % | 4,29 % |
| 48 Monate (4 Jahre) | 0,025 | 3,50 % | 4,70 % |
2. Konkrete Vergleichsrechnung: Lohnt sich die Absicherung bei 250.000 € Restschuld?
Alle drei Szenarien beginnen am selben künftigen Ablösetag mit 250.000 € Darlehen. Unterstellt werden zehn Jahre neue Zinsbindung, jeweils 2 % anfängliche Tilgung, monatliche Zahlungen am Monatsende und keine Gebühren oder Sondertilgungen. Der Forward-Fall verwendet 24 Monate Vorlauf: 3,50 % Basis-Sollzins + 24 × 0,020 Prozentpunkte = 3,98 % Sollzins.
| Szenario | Sollzins p. a. | Monatsrate | Zinsen in 10 Jahren | Restschuld nach 10 Jahren |
|---|---|---|---|---|
| A: Forward | 3,98 % | 1.245,83 € | 88.210,57 € | 188.710,57 € |
| B: Abwarten, höherer Zins | 4,60 % | 1.375,00 € | 101.665,05 € | 186.665,05 € |
| C: Abwarten, niedrigerer Zins | 3,10 % | 1.062,50 € | 68.970,93 € | 191.470,93 € |
Gegenüber Szenario B fallen im Forward-Szenario rund 13.454 € weniger Zinsen an; gegenüber Szenario C sind es rund 19.240 € mehr Zinsen. Das sind Zinsdifferenzen innerhalb der zehnjährigen Bindung. Weil jeweils derselbe anfängliche Tilgungssatz verwendet wird, unterscheiden sich Monatsraten und Restschulden. Ein Vergleich bei gleicher Rate kann andere Beträge ergeben.
3. Rechenweg und Grenzen des Break-even
Die Zinsschwelle liegt im Beispiel bei 3,98 %: Ein späteres, ansonsten vergleichbares Angebot darunter hätte den niedrigeren Sollzins, eines darüber den höheren. Diese Schwelle sagt nicht voraus, welcher Zins am Ablösetag angeboten wird.
Monatsrate = Darlehen × (Sollzins + Anfangstilgung) ÷ 12. Dabei werden Zinssätze als Dezimalzahlen eingesetzt. Jeden Monat gilt: Zinsbetrag = Restschuld des Vormonats × Sollzins ÷ 12; neue Restschuld = alte Restschuld + Zinsbetrag − Monatsrate. Die Tabelle summiert 120 Monatszinsen. Intern wird ohne Zwischenrundung gerechnet; die Ausgabe erfolgt auf Cent. Bankabrechnungen mit Cent-Rundung je Zahlung können geringfügig abweichen.
Vergleiche zusätzlich Auszahlungsdatum, Zinsbindung ab Auszahlung, Effektivzins, Sondertilgungsrechte, mögliche Wechselkosten und die Restschuld. Die Zahlungen des bestehenden Darlehens während der Vorlaufzeit sind hier nicht enthalten; sie werden in allen Szenarien unverändert vorausgesetzt.
Du hast konkrete Angebote vorliegen? Nutze die Checkliste zum Vergleich von Forward-Darlehen, um Auszahlungstermine, Gesamtaufschlag, Monatsraten und Restschulden strukturiert gegenüberzustellen.
Korrektur vom 10. September 2026: Zinskosten und Differenzen anhand von 120 Monatsperioden neu berechnet; Restschulden und Rundungsregel ergänzt. Die Zinssätze bleiben ausdrücklich Modellannahmen. Rechenmethodik · Verantwortliche Redaktion.
💡 Anschlussfinanzierung simulieren: Berechne jetzt deine verbleibende Restschuld und vergleiche verschiedene Zinsbindungen in unserem Anschlussfinanzierungs-Rechner ›.