
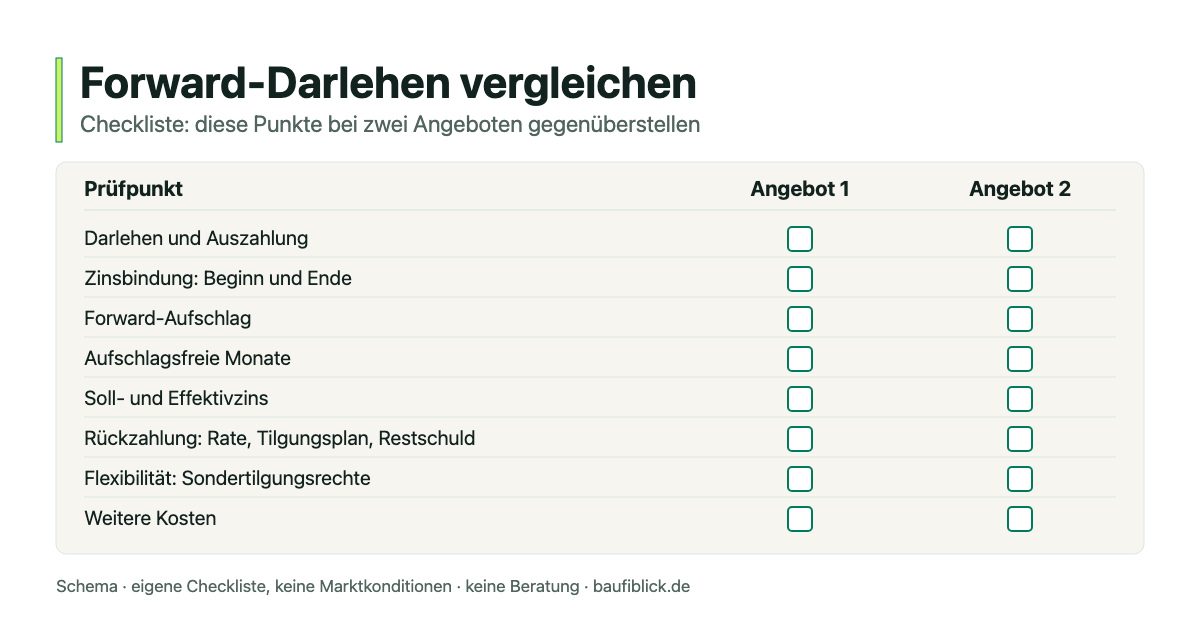
Zwei Forward-Angebote lassen sich erst sinnvoll vergleichen, wenn Darlehensbetrag, Auszahlungstermin und Rückzahlungsziel zusammenpassen. Diese Checkliste hilft dir, die Angaben aus Angeboten und Tilgungsplänen nebeneinanderzustellen.
Du möchtest zunächst verstehen, wie Vorlaufzeit und Zinsaufschlag wirken? Beginne mit dem Forward-Darlehen-Rechenbeispiel. Für eigene Zahlen gibt es den Anschlussfinanzierungsrechner.
1. Den gleichen Ablösebedarf ansetzen
Notiere das Ende der bisherigen Zinsbindung und die erwartete Restschuld zu diesem Datum. Berücksichtige geplante Sondertilgungen, ohne dieselben Eigenmittel zweimal einzuplanen. Zusätzliche Modernisierungskosten gehören als gesonderte Position in den Vergleich. Nutze für jedes Angebot denselben Finanzierungsbedarf.
2. Termine und Zinsbindung nebeneinanderlegen
Prüfe Vertragsdatum, vorgesehenes Auszahlungsdatum und Ende der neuen Zinsbindung. Entscheidend ist, wie lange der Zins nach Auszahlung feststeht. Bei einem echten Forward beginnt die neue Bindung mit der Auszahlung; bei einem unechten bereits mit dem Vertrag. Hintergrund: Interhyp zu den Forward-Varianten.
| Prüfpunkt | Was du notierst oder nachfragst |
|---|---|
| Darlehen und Auszahlung | Betrag, Ablösetermin und Auszahlungsvoraussetzungen |
| Zinsbindung | Beginn und Ende mit konkretem Datum |
| Forward-Aufschlag | Gesamtaufschlag und gegebenenfalls Satz je berechnetem Vorlaufmonat |
| Aufschlagsfreie Monate | Anzahl und Regel, ab welchem Monat der Aufschlag zählt |
| Soll- und Effektivzins | Beide Werte aus demselben Angebot sowie die zugrunde liegenden Annahmen |
| Rückzahlung | Monatsrate, Tilgungsplan und Restschuld zu einem gemeinsamen Vergleichsdatum |
| Flexibilität | Sondertilgungsrechte und mögliche Änderungen des Tilgungssatzes |
| Weitere Kosten | Ausgewiesene Gebühren und mögliche Kosten des Bankwechsels; bereits enthaltene Beträge nicht doppelt zählen |
3. Den Gesamtaufschlag vergleichen
Ein kleinerer Aufschlag je Monat bedeutet nicht automatisch einen kleineren Gesamtaufschlag. Ein Rechenbeispiel mit frei gewählten Annahmen:
- Angebot A: 24 Monate Vorlauf, davon sechs aufschlagsfrei; 18 × 0,020 Prozentpunkte = 0,36 Prozentpunkte.
- Angebot B: 24 berechnete Monate × 0,015 Prozentpunkte = ebenfalls 0,36 Prozentpunkte.
Nur bei gleichem Basis-Sollzins ergibt sich daraus derselbe Forward-Sollzins. Manche Angebote nennen direkt den Gesamtzins. Frage dann nach, welche Aufschläge bereits enthalten sind. Die Beispiele sind keine Marktkonditionen.
4. Rate und Restschuld gemeinsam bewerten
Ein Angebot mit niedrigerer Monatsrate kann langsamer tilgen. Vergleiche deshalb zusätzlich die Restschuld und die Zinszahlungen über denselben Zeitraum. Entscheide vor der Rechnung, ob du Angebote bei gleicher Monatsrate oder bei gleichem Rückzahlungsziel vergleichen möchtest. Die Tilgungsszenarien zeigen, warum die Restschuld zum Ergebnis gehört.
5. Bindung und Änderungen vor der Unterschrift klären
Frage, was bei einer geänderten Restschuld, einem verschobenen Ablösetermin oder einer Nichtabnahme gilt. Ein niedrigerer Marktzins hebt einen Forward-Vertrag nicht automatisch auf. Lass dir offene Vertragsfragen und mögliche Kosten erläutern. Für Kündigungsfristen ist § 489 BGB eine relevante gesetzliche Grundlage; der konkrete Termin hängt von den Vertragsdaten ab.
6. Das Ergebnis für das Gespräch festhalten
Markiere für jedes Angebot: vollständig belegt, noch offen oder abweichend. Halte fest, welche Monatsrate einschließlich Rücklagen in dein Budget passt und welche Änderungen der Lebensplanung du berücksichtigen musst. Eine pauschale Empfehlung allein nach Restschuldhöhe oder Vorlaufzeit ersetzt diesen Vergleich nicht.
Für das Gespräch bereitlegen: bestehender Darlehensvertrag, aktueller Tilgungsplan, Angaben zu Eigenmitteln und die vollständigen Vergleichsangebote. Weitere Nachweise findest du in der Unterlagen-Checkliste.
Allgemeine Orientierung, kein Kreditangebot und keine individuelle Finanzierungs- oder Rechtsberatung. Inhaltlich überarbeitet am 10. September 2026. Redaktion · Methodik · Weitere Ratgeber.