
Beim Bau oder der umfassenden Sanierung einer Immobilie wird das bewilligte Darlehen der Bank fast nie in einer einzigen Summe ausgezahlt. Stattdessen ruft der Bauherr das Geld schrittweise nach Baufortschritt ab – etwa nach Fertigstellung des Rohbaus, des Dachstuhls oder der Haustechnik; beim Kauf vom Bauträger richten sich die Raten nach der Makler- und Bauträgerverordnung (MaBV). Was viele Kreditnehmer in ihrer Gesamtkosten-Kalkulation übersehen: Für den Teil des Darlehens, der noch nicht abgerufen wurde, verlangen Banken nach Ablauf einer vereinbarten zinsfreien Zeit ein Entgelt dafür, dass sie das Geld bereithalten: die sogenannten Bereitstellungszinsen (auch Bereitstellungsprovision). Ob, ab wann und in welcher Höhe sie anfallen, regelt der Darlehensvertrag – eine gesetzlich festgelegte Höhe gibt es nicht. Verzögert sich der Bau durch Lieferengpässe oder Handwerkermangel, können sich diese Zinsen zu einer vierstelligen Zusatzbelastung summieren.
Übliche Höhe und Berechnungsformel
Laut Stiftung Warentest (Stand 4. November 2025) verlangen die meisten Anbieter seit Jahrzehnten 0,25 % pro Monat, aufs Jahr gerechnet 3 % p. a.; nur wenige bieten einen günstigeren Satz an. Die KfW berechnet in den unten genannten Förderprogrammen erst ab dem 13. Monat nach Zusage 0,15 % pro Monat. Welcher Satz für dich gilt, steht in deinem Angebot.
Rechnet die Bank tagesgenau nach der kaufmännischen Zinsmethode (360 Zinstage pro Jahr), gilt:
Bereitstellungszinsen = nicht abgerufener Darlehensbetrag × p × Tage ÷ 360
Dabei ist p der vereinbarte Bereitstellungszinssatz pro Jahr als Dezimalzahl, bei 0,25 % pro Monat also 0,03. Welche Zählweise gilt und ob tagesgenau oder in vollen Monaten abgerechnet wird, regelt der Darlehensvertrag. Bei Abrechnung in vollen Monaten rechnet man einfach: nicht abgerufener Betrag × Monatssatz.
Beispielrechnung: Wie teuer kann ein Bauverzug von 6 Monaten werden?
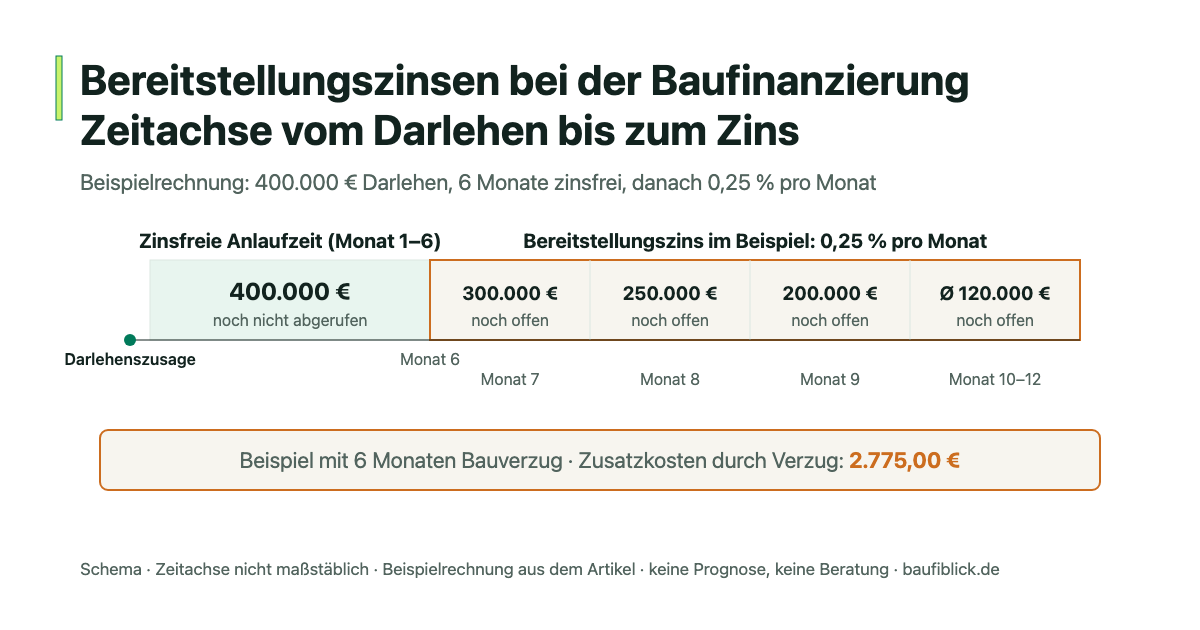
Ein vereinfachtes Beispiel mit angenommenen Werten: Ein Bauherr schließt ein Darlehen über 400.000 Euro ab. Die Bank gewährt eine zinsfreie Bereitstellungszeit von 6 Monaten; danach gilt im Beispiel ein Bereitstellungszins von 0,25 % pro Monat auf den nicht abgerufenen Betrag, abgerechnet in vollen Monaten. Durch Verzögerungen beim Erdaushub und der Baugenehmigung verschiebt sich die Fertigstellung um ein halbes Jahr:
| Monat ab Vertrag | Status Bereitstellungszins | Noch offenes Restdarlehen | Monatliche Bereitstellungszinsen |
|---|---|---|---|
| Monat 1 bis 6 | Zinsfreie Anlaufzeit | 400.000 € (noch nichts abgerufen) | 0,00 € |
| Monat 7 | Zinspflichtig (0,25 %) | 300.000 € (100.000 € abgerufen) | 750,00 € |
| Monat 8 | Zinspflichtig (0,25 %) | 250.000 € (50.000 € abgerufen) | 625,00 € |
| Monat 9 | Zinspflichtig (0,25 %) | 200.000 € (50.000 € abgerufen) | 500,00 € |
| Monat 10 bis 12 | Zinspflichtig (0,25 %) | Ø 120.000 € Restsumme | ca. 900,00 € gesamt |
| Gesamtbelastung | Zusatzkosten durch Verzug: | — | 2.775,00 € |
Stellschrauben, über die sich Bereitstellungszinsen begrenzen lassen
- Zinsfreie Zeit verhandeln: Die bereitstellungszinsfreie Zeit ist Verhandlungssache. Beim Neubau erlässt laut Stiftung Warentest mehr als die Hälfte der Banken die Bereitstellungszinsen für zwölf Monate, gut jeder zehnte Anbieter für 24 Monate; vereinzelt sind es nur zwei bis drei Monate. Wie viel Puffer sinnvoll sein kann, hängt vom Vorhaben ab: Ein schlüsselfertiges Haus mit festem Fertigstellungstermin braucht meist weniger als ein individuell geplanter Architektenbau. Verlangt die Bank für zusätzliche Freimonate einen Aufschlag auf den Sollzins, kann sich das lohnen, wenn der Aufschlag über die gesamte Zinsbindung weniger kostet als die Bereitstellungszinsen, die realistisch zu erwarten sind. Nicht lohnen dürfte er, wenn das Geld ohnehin innerhalb der Standardfrist abgerufen wird – etwa beim Kauf einer Bestandsimmobilie mit Auszahlung in einer Summe.
- Auszahlungsreihenfolge klären: Viele Banken verlangen, dass das Eigenkapital zuerst eingesetzt wird. Lässt sich vereinbaren, das Bankdarlehen parallel oder vorrangig abzurufen, sinkt der bereitstellungspflichtige Restbetrag schneller. Günstiger ist das nicht automatisch: Auf jeden abgerufenen Euro fällt ab Auszahlung der Sollzins an, der höher sein kann als der Bereitstellungszins. Ob sich eine andere Reihenfolge rechnet, zeigt nur ein Vergleich mit den Zahlen aus dem konkreten Angebot.
- Abruf am Baufortschritt ausrichten: Werden fällige Rechnungen von Handwerkern und Baustofflieferanten zeitnah eingereicht statt gesammelt, gibt die Bank die Darlehenstranchen im Takt des Baufortschritts frei. Ein Abruf ohne fällige Zahlung spart dagegen in der Regel nichts, weil für abgerufene Beträge der Sollzins anfällt.
- KfW-Kredite, falls gefördert: Im Wohneigentumsprogramm (124) und im Programm Klimafreundlicher Neubau – Wohngebäude (297/298) berechnet die KfW laut ihren Merkblättern erst ab dem 13. Monat nach Zusage eine Bereitstellungsprovision von 0,15 % pro Monat auf den noch nicht abgerufenen Betrag. Das gilt nur für den KfW-Teil der Finanzierung und nur, wenn die Fördervoraussetzungen erfüllt sind; für das Bankdarlehen gelten die Bedingungen der Bank.
Häufige Fragen (FAQ)
Sind Bereitstellungszinsen steuerlich absetzbar?
Bei einer vermieteten Immobilie (Kapitalanlage) können Bereitstellungszinsen nach der Rechtsprechung des Bundesfinanzhofs grundsätzlich als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung abgezogen werden (§ 9 EStG; BFH, Urteil vom 6. September 2016, IX R 19/15) – unter Umständen schon bevor die Vermietung beginnt, wenn die Vermietungsabsicht feststeht. Bei einer selbstgenutzten Wohnimmobilie sind sie privat und steuerlich nicht absetzbar. Wie das im Einzelfall aussieht, etwa bei teilweise vermieteten Objekten, klären Steuerberatung oder Lohnsteuerhilfeverein.
Fallen Bereitstellungszinsen auch beim Kauf einer Bestandsimmobilie an?
In der Regel nicht, sofern der Kaufpreis innerhalb von wenigen Wochen nach Kaufvertragsunterzeichnung in einer Summe fällig wird. Verzögert sich jedoch die Löschung von Grundschulden des Verkäufers oder die Eigentumsumschreibung, kann die zinsfreie Frist auch beim Bestandskauf ablaufen.
Vor der Unterschrift prüfen: Ab wann fallen Bereitstellungszinsen an, in welcher Höhe und wie wird abgerechnet? Diese Angaben stehen in den Angebotsunterlagen, im ESIS-Merkblatt und im Darlehensvertrag. Eine individuelle Einschätzung deiner Finanzierung geben deine Bank oder ein zugelassener Darlehensvermittler (§ 34i GewO). BaufiBlick berät nicht und vermittelt keine Darlehen.
Quellen: Stiftung Warentest: Bereitstellungszinsen (4. November 2025) · Verbraucherzentrale: Häufige Fragen zur Immobilienfinanzierung · KfW-Merkblatt 124 · KfW-Merkblatt 297/298 · BFH IX R 19/15, alle abgerufen am 23. September 2026. Allgemeine Orientierung, kein Kreditangebot und keine individuelle Finanzierungs-, Steuer- oder Rechtsberatung. Veröffentlicht am 9. September 2026 · Aktualisiert am 23. September 2026. Redaktion · Methodik