
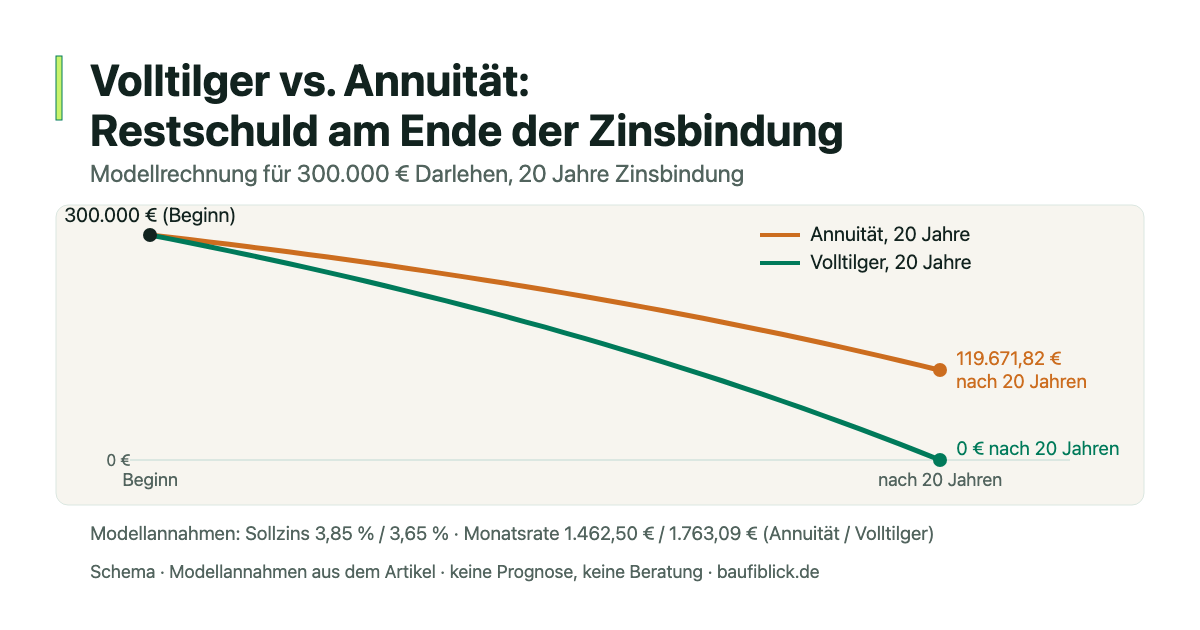
Bei einem Volltilgerdarlehen ist die Rückzahlung so geplant, dass das Darlehen innerhalb der vereinbarten Zinsbindung vollständig getilgt wird. Dafür muss die Monatsrate zur gewählten Laufzeit passen. Der Vorteil ist ein klarer Rückzahlungsplan; die höhere laufende Belastung kann den Spielraum für Rücklagen verkleinern.
Was ist ein Volltilgerdarlehen?
Ein Volltilger mit konstanten Monatsraten folgt derselben Zins- und Tilgungsmechanik wie ein Annuitätendarlehen. Der Unterschied liegt im Rückzahlungsziel: Beim Volltilger endet die vereinbarte Zinsbindung erst mit der planmäßigen vollständigen Tilgung. Bei einer niedrigeren Anfangstilgung kann dagegen eine Restschuld für die Anschlussfinanzierung verbleiben. Eine vollständige Rückzahlung setzt voraus, dass die vereinbarten Zahlungen tatsächlich geleistet werden.
Wie sich Zinsanteil und Tilgung innerhalb der gleichbleibenden Rate verändern, erläutert die Verbraucherzentrale zum Annuitätendarlehen.
Ratenvergleich für 300.000 € Darlehen
Modellannahmen: vollständige Auszahlung zu Beginn, monatliche Zahlungen am Monatsende, unveränderter Sollzins bis zum jeweiligen Vergleichsende, keine Gebühren und keine Sondertilgungen. Die unterschiedlichen Zinssätze sind frei gewählte Rechenannahmen. Sie belegen weder aktuelle Konditionen noch einen zugesagten Volltilgerrabatt.
| Modell | Sollzins p. a. | Anfangstilgung | Monatsrate | Restschuld |
|---|---|---|---|---|
| Annuität, 20 Jahre Bindung | 3,85 % | 2,000 % | 1.462,50 € | 119.671,82 € nach 20 Jahren |
| Volltilger, 20 Jahre | 3,65 % | ca. 3,402 % | 1.763,09 € | 0 € nach 20 Jahren |
| Volltilger, 15 Jahre | 3,55 % | ca. 5,058 % | 2.152,02 € | 0 € nach 15 Jahren |
Der Volltilger über 20 Jahre erfordert in diesem Beispiel rund 301 € mehr Monatsbudget als die Variante mit 2 % Anfangstilgung. Beim 15-jährigen Modell sind es rund 690 € mehr. Laufzeiten und Zinssätze unterscheiden sich; die Tabelle zeigt daher die Auswirkungen der jeweiligen Annahmen und keinen isolierten Produktpreisvergleich.
Vorteile und Grenzen
- Planbarer Endtermin: Bei vertragsgemäßer Zahlung verbleibt aus diesem Darlehen am Ende keine Anschlussfinanzierung.
- Höhere Monatsbelastung: Betriebskosten, Instandhaltung und eine Reserve müssen neben der Kreditrate finanzierbar bleiben.
- Vertragliche Flexibilität: Sondertilgungen, Tilgungssatzwechsel oder Zahlungspausen sind im konkreten Angebot zu prüfen; sie sollten nicht vorausgesetzt werden.
- Zinskonditionen: Ob ein Anbieter einen Rabatt gewährt, zeigt erst das schriftliche Angebot. Ein pauschaler Abschlag lässt sich aus der Darlehensbezeichnung nicht ableiten.
Passt die Rate zu deinem Haushalt?
Ein bestimmter Einkommensanteil ist keine allgemeingültige Belastungsgrenze. Prüfe den Betrag, der nach regelmäßigen Ausgaben, geplanten größeren Zahlungen und Rücklagen übrig bleibt. Betrachte außerdem, wie sich ein vorübergehender Einkommensrückgang auf die Finanzierung auswirken würde. Der Budget- und Haushaltsrechner hilft beim Strukturieren der Eingaben.
Kündigung bei langer Zinsbindung
Nach § 489 Abs. 1 Nr. 2 BGB ist grundsätzlich nach zehn Jahren ab vollständigem Empfang eine Kündigung mit sechs Monaten Frist möglich. Eine spätere Vereinbarung über Rückzahlungszeit oder Sollzins kann den Fristbeginn verschieben. Eine Kündigung bedeutet keine Erlassung der verbleibenden Schuld; die Rückzahlung muss zum wirksamen Ablösetermin geklärt sein.
So sind die Raten berechnet
Volltilgerrate = Darlehen × r ÷ [1 − (1 + r)−n]. Dabei ist r der monatliche Sollzins als Dezimalzahl und n die Anzahl der Monatsraten: 240 für 20 Jahre, 180 für 15 Jahre. Die Anfangstilgung ergibt sich aus Monatsrate × 12 ÷ Darlehen abzüglich jährlichem Sollzins. Beim normalen Annuitätenbeispiel beträgt die Rate 300.000 € × (0,0385 + 0,02) ÷ 12 = 1.462,50 €.
Die Restschulden werden monatlich fortgeschrieben. Intern wird mit ungerundeten Raten gerechnet; die Anzeige ist auf Cent beziehungsweise drei Nachkommastellen gerundet. Bei auf Cent festgelegten Zahlungen kann die letzte Rate geringfügig abweichen. Das Beispiel enthält keine individuelle Bonitätsprüfung oder Kreditzusage.
Korrektur vom 10. September 2026: Restschuld, Volltilgerraten und Anfangstilgungen neu berechnet; unbelegte Rabattspannen und pauschale Budgetgrenze entfernt. Methodik · Verantwortliche Redaktion.
Annuitätendarlehen verstehen · Tilgung und Restschuld berechnen · Sondertilgung und ETF-Sparen vergleichen