Zum Inhalt springen
BaufiBlick
  • Start
  • Rechner
  • Ratgeber
  • Bauzinsen
  • Budget prüfen

Recht & Steuern

Gesetzliche Grundlagen, Erbschaftssteuer, § 489 BGB und Vorfälligkeitsentschädigung.

Vorfälligkeitsentschädigung 2026: Berechnung nach Aktiv-Passiv-Methode & Kündigungshebel

23.09.202605.09.2026 von Florian Schröder
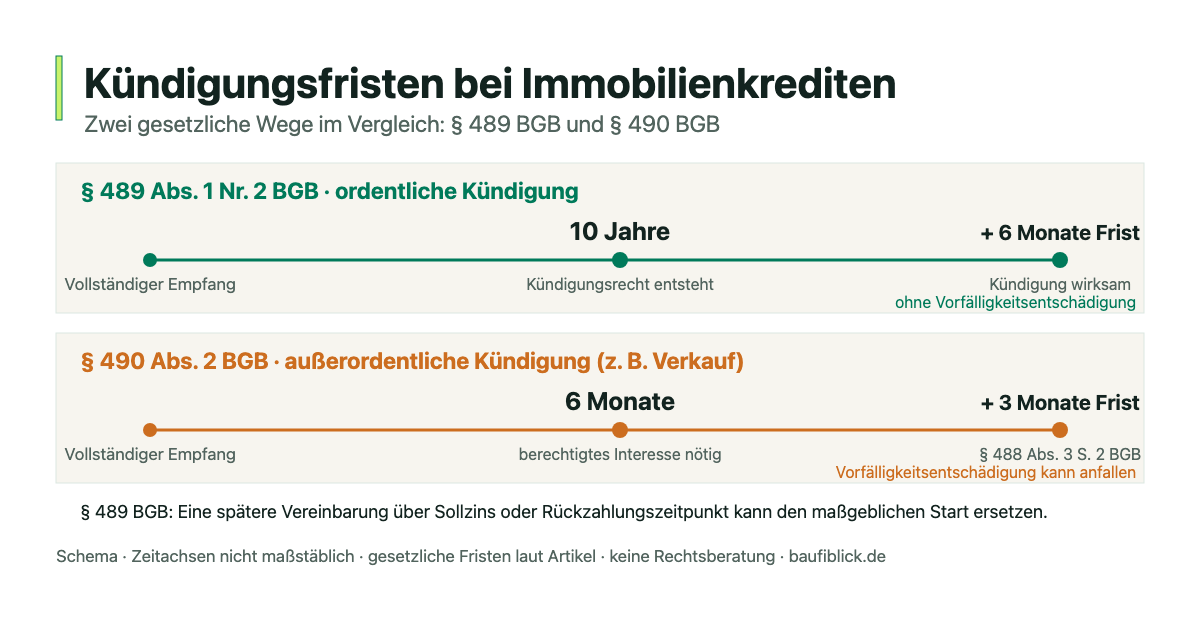
Schema zu Kündigungsfristen und Vorfälligkeitsentschädigung: Vergleich § 489 BGB und § 490 BGB mit Fristen von zehn Jahren, sechs und drei Monaten

Vorfälligkeitsentschädigung bei vorzeitiger Kündigung: Wie Banken den Zinsschaden berechnen, welche Ausstiegshebel nach § 489 BGB greifen und wie du Kosten vermeidest.

Kategorien Recht & Steuern

Erbschaftssteuer und Schenkung bei Immobilien 2026: Freibeträge, Wertermittlung & Steuerfallen

23.09.202603.09.2026 von Florian Schröder
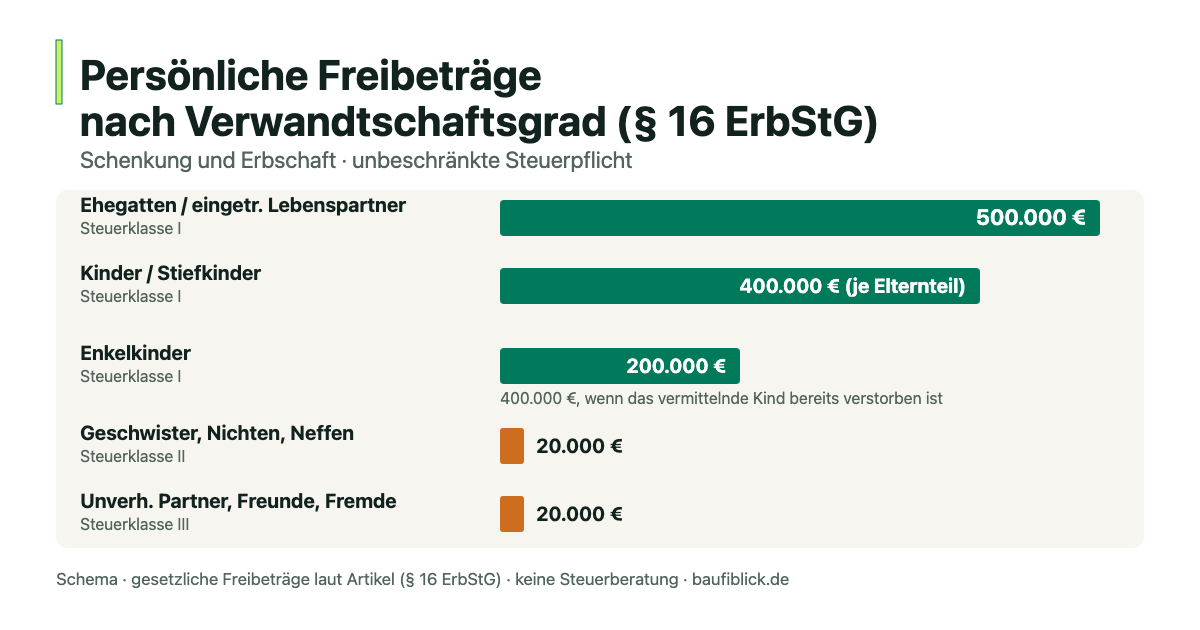
Schema der persönlichen Freibeträge bei Erbschaft und Schenkung von Immobilien nach Verwandtschaftsgrad und Steuerklasse gemäß § 16 ErbStG

Erbschaftssteuer beim Immobilienerwerb: Steuerklassen, Freibeträge, Bewertungsverfahren nach BewG, Nießbrauch und die 10-Jahres-Regel im Überblick.

Kategorien Recht & Steuern
© 2026 BaufiBlick • Erstellt mit GeneratePress
BaufiBlick

BaufiBlick bietet unverbindliche Orientierung und stellt auf Wunsch den Kontakt zu ausgewählten, rechtlich selbstständigen Finanzierungspartnern her. BaufiBlick erbringt keine Finanzierungsberatung und keine Darlehensvermittlung (§ 34i GewO).

RatgeberRechnerMethodikRedaktionImpressumDatenschutzKI-Transparenz
© 2026 BaufiBlick · Modellrechnungen zur Orientierung, keine Kreditentscheidung.
Einwilligung verwalten
Um dir ein optimales Erlebnis zu bieten, verwenden wir Technologien wie Cookies, um Geräteinformationen zu speichern und/oder darauf zuzugreifen. Wenn du diesen Technologien zustimmst, können wir Daten wie das Surfverhalten oder eindeutige IDs auf dieser Website verarbeiten. Wenn du deine Einwilligung nicht erteilst oder zurückziehst, können bestimmte Merkmale und Funktionen beeinträchtigt werden.
Funktional Immer aktiv
Die technische Speicherung oder der Zugang ist unbedingt erforderlich für den rechtmäßigen Zweck, die Nutzung eines bestimmten Dienstes zu ermöglichen, der vom Teilnehmer oder Nutzer ausdrücklich gewünscht wird, oder für den alleinigen Zweck, die Übertragung einer Nachricht über ein elektronisches Kommunikationsnetz durchzuführen.
Präferenzen
Die technische Speicherung oder der Zugriff ist für den rechtmäßigen Zweck der Speicherung von Präferenzen erforderlich, die nicht vom Abonnenten oder Benutzer angefordert wurden.
Statistiken
Die technische Speicherung oder der Zugriff, der ausschließlich zu statistischen Zwecken erfolgt. Die technische Speicherung oder der Zugriff, der ausschließlich zu anonymen statistischen Zwecken verwendet wird. Ohne eine Vorladung, die freiwillige Zustimmung deines Internetdienstanbieters oder zusätzliche Aufzeichnungen von Dritten können die zu diesem Zweck gespeicherten oder abgerufenen Informationen allein in der Regel nicht dazu verwendet werden, dich zu identifizieren.
Marketing
Die technische Speicherung oder der Zugriff ist erforderlich, um Nutzerprofile zu erstellen, um Werbung zu versenden oder um den Nutzer auf einer Website oder über mehrere Websites hinweg zu ähnlichen Marketingzwecken zu verfolgen.
  • Optionen verwalten
  • Dienste verwalten
  • Verwalten von {vendor_count}-Lieferanten
  • Lese mehr über diese Zwecke
Einstellungen ansehen
  • {title}
  • {title}
  • {title}