
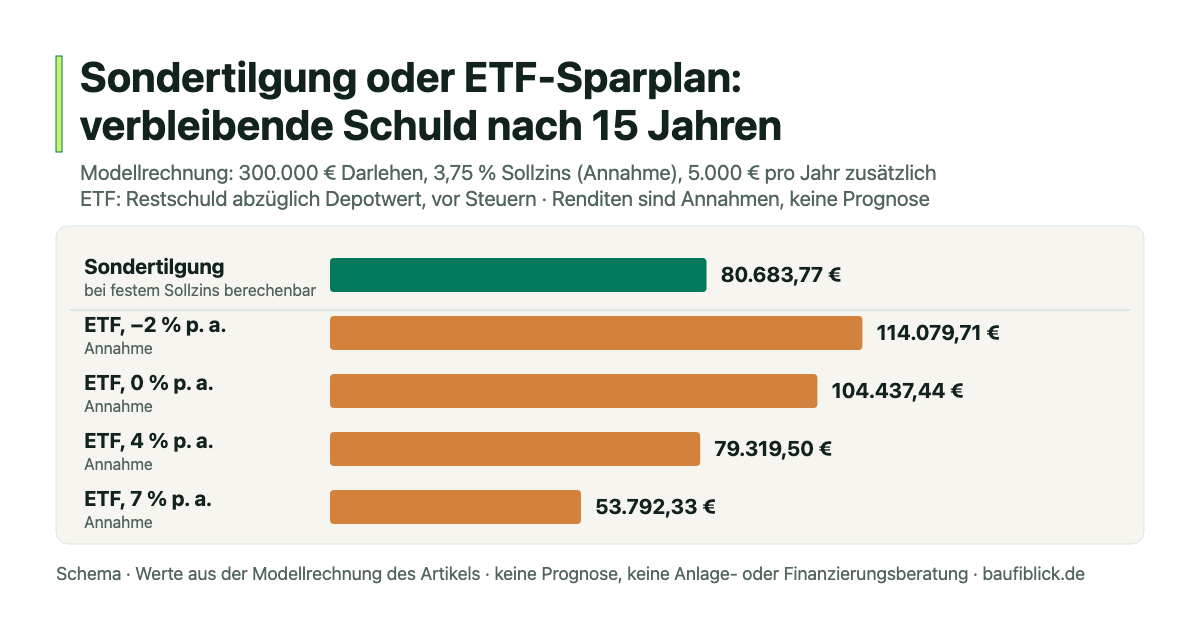
Sondertilgung senkt die Restschuld und damit künftige Kreditzinsen. Ein Aktien-ETF kann Vermögen aufbauen, sein Wert am Ende der Zinsbindung ist aber ungewiss. Der folgende Vergleich zeigt, wie sich 5.000 € zusätzliches Jahresbudget unter offengelegten Annahmen auswirken.
Was unterscheidet Sondertilgung und ETF?
- Sondertilgung: Die Wirkung auf den Kredit lässt sich bei festem Sollzins und unverändertem Zahlungsplan berechnen. Voraussetzung sind entsprechende Vertragsrechte. Sondergetilgtes Geld steht anschließend nicht mehr als frei verfügbare Rücklage bereit.
- Aktien-ETF: Renditeannahmen sind keine Zusage. Kursverluste können erheblich sein; eine allgemeine Obergrenze von 30 % gibt es nicht. Ein Verkauf ist zum dann verfügbaren Marktpreis möglich, der unter den Einzahlungen liegen kann.
- Reserve: Ein Aktien-Depot ist wegen dieser Wertschwankungen kein gleichwertiger Ersatz für Geld, das zu einem festen Termin benötigt wird. Die Verbraucherzentrale erläutert die Bedeutung von Anlagehorizont und Kursschwankungen.
15 Jahre: 5.000 € jährlich zusätzlich einsetzen
Gemeinsame Annahmen: 300.000 € Anfangsdarlehen, 3,75 % Sollzins über den gesamten Vergleichszeitraum, 2 % Anfangstilgung und 1.437,50 € Monatsrate. Die Rate wird jeweils am Monatsende gezahlt. Weitere 5.000 € fließen am Ende jedes Jahres entweder als kostenfreie Sondertilgung in den Kredit oder ins Depot. Insgesamt sind das 75.000 € zusätzliches Budget. Das Darlehen wird in der ETF-Variante regulär weitergetilgt.
| Kennzahl | Jährliche Sondertilgung | Keine Sondertilgung |
|---|---|---|
| Restschuld | 80.683,77 € | 179.437,44 € |
| Gezahlte Kreditzinsen | 114.433,77 € | 138.187,44 € |
| Zinsersparnis durch Sondertilgung | 23.753,67 € | – |
Die Sondertilgungen senken die Restschuld um insgesamt 98.753,67 €: 75.000 € zusätzliche Rückzahlung plus 23.753,67 € vermiedene Zinsen. Diese beiden Beträge dürfen im Vermögensvergleich nicht nochmals separat zum Ergebnis addiert werden.
Wie verändert die ETF-Rendite das Ergebnis?
Die Szenarien unterstellen jedes Jahr dieselbe Rendite nach laufenden Anlagekosten, aber vor persönlichen Steuern. Zusätzliche Kauf- und Verkaufskosten werden mit null angesetzt. Die Werte sind frei gewählte Modellannahmen, keine Prognosen und keine historischen Rückrechnungen.
| Renditeannahme p. a. | Depotwert | 179.437,44 € Restschuld abzüglich Depotwert |
|---|---|---|
| −2 % | 65.357,72 € | 114.079,71 € |
| 0 % | 75.000,00 € | 104.437,44 € |
| 4 % | 100.117,94 € | 79.319,50 € |
| 7 % | 125.645,11 € | 53.792,33 € |
Zum Vergleich verbleiben bei der Sondertilgung 80.683,77 € Schuld und kein zusätzliches Depot. Im 4-%-Szenario beträgt der rechnerische Vorteil des Depots nur rund 1.364 € vor Steuern; im −2-%-Szenario fällt das Ergebnis schlechter aus. Das tatsächliche Depot schwankt, und die Reihenfolge der Jahresrenditen beeinflusst den Endwert eines Sparplans. Die Immobilie bleibt in beiden Varianten gleich und wird deshalb nicht zusätzlich bewertet.
Steuern und Liquidität mitdenken
Ein Depotwert vor Steuern ist nicht der Betrag, der nach einem Verkauf zur Kredittilgung verfügbar bleibt. Bei Aktienfonds im Privatvermögen sind nach § 20 InvStG grundsätzlich 30 % der Erträge steuerfrei. Die individuelle Belastung hängt unter anderem von Fondsart, Freibeträgen, bereits berücksichtigten Erträgen und persönlichen Steuermerkmalen ab. Die Tabelle bildet diese Besteuerung nicht ab und weist daher bewusst keinen Nachsteuer-Vorsprung aus.
Auch die Aussage „Sondertilgung bringt immer eine steuerfreie Rendite exakt in Höhe des Sollzinses“ greift zu kurz: Vertragskosten, Zahlungszeitpunkt und eine mögliche steuerliche Berücksichtigung von Schuldzinsen müssen zum Einzelfall passen. Hier wird ausschließlich die Zinsersparnis des beschriebenen Kredits berechnet.
Ist eine Aufteilung von 50/50 automatisch besser?
Nein. Eine Aufteilung verändert Schuldenabbau, verfügbares Vermögen und Marktrisiko. Sie ist nicht allein wegen des Verhältnisses mathematisch überlegen. Ebenso lässt sich daraus ohne Immobilienwert und Bankbewertung kein bestimmter Beleihungsauslauf ableiten. Maßgeblich sind Rücklagenbedarf, Vertrag, Anlagehorizont und die Fähigkeit, Verluste zu tragen. Dieser Vergleich ist keine individuelle Anlage- oder Finanzierungsberatung.
Rechenweg und Korrekturstand
Monatlich: Zinsbetrag = Restschuld × 0,0375 ÷ 12; neue Restschuld = alte Restschuld + Zinsbetrag − 1.437,50 €. In der Sondertilgungsvariante werden nach jedem zwölften Monat zusätzlich 5.000 € abgezogen. Im Depot gilt jährlich: neuer Wert = alter Wert × (1 + Jahresrendite) + 5.000 €. Nach 15 Jahren erfolgt der Vergleich direkt nach der letzten Einzahlung. Intern wird ohne Zwischenrundung gerechnet; die Anzeige wird auf Cent gerundet. Differenzen werden vor der Rundung berechnet.
Korrektur vom 10. September 2026: Restschulden, Zinsersparnis und Depotwerte neu berechnet; Einzahlungszeitpunkte definiert; nicht nachvollziehbare Nachsteuerwerte und pauschale 50/50-Empfehlung ersetzt. Methodik · Verantwortliche Redaktion.
Wirkung von Sondertilgungen verstehen · Eigenen Tilgungsplan berechnen · Restschuld und Anschlussfinanzierung prüfen