
 BaufiBlick
Menü
Bauspar-Kombifinanzierung: Wann lohnt sie sich?
Eine Bauspar-Kombifinanzierung verbindet ein zunächst tilgungsfreies Vorausdarlehen mit einem Bausparvertrag. Ob sie zu dir passt, zeigt der vollständige Zahlungsplan: mit Sparbeiträgen, Gebühren, späterer Darlehensrate und den Regeln bei verzögerter Zuteilung.
Wie funktioniert ein Bauspar-Kombidarlehen?
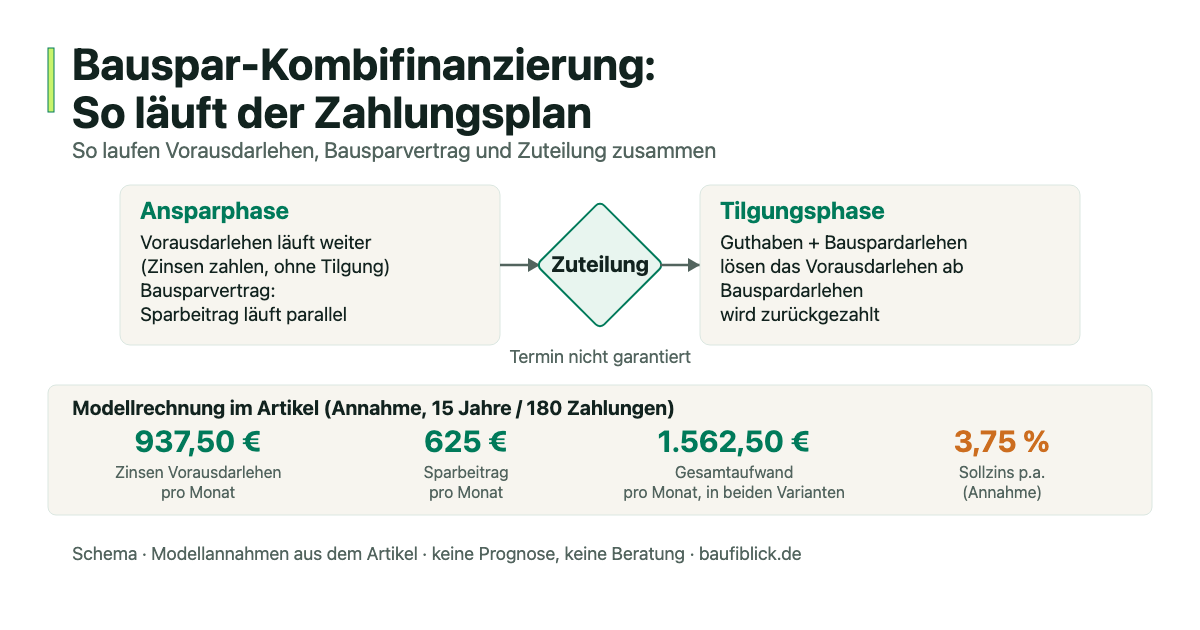
Beim hier betrachteten Modell bekommst du das Vorausdarlehen sofort. Du zahlst darauf Zinsen und sparst parallel im Bausparvertrag. Die Sparbeiträge tilgen das Vorausdarlehen zunächst nicht. Nach der Zuteilung lösen das Bausparguthaben und das neue Bauspardarlehen den Vorschuss ab. Anschließend zahlst du das Bauspardarlehen zurück. Solche Angebote heißen auch Bauspar-Sofortfinanzierung oder Tilgungsaussetzungsdarlehen, kurz TA-Darlehen. Es gibt unterschiedliche Vertragsgestaltungen. Quelle: Verbraucherzentrale zu Finanzierungsmodellen.
Bausparsumme, Guthaben und Darlehen: Die Bausparsumme ist die vereinbarte Zielgröße. Sie setzt sich aus angespartem Guthaben und dem späteren Bauspardarlehen zusammen. Welches Mindestguthaben und welche weiteren Zuteilungsvoraussetzungen gelten, bestimmt dein Tarif. Quelle: Verbraucherzentrale zum Bausparvertrag.
Beim Annuitätendarlehen steckt dagegen bereits in jeder regulären Rate ein Tilgungsanteil. Ein Volltilgerdarlehen wird laut vereinbartem Plan innerhalb der Zinsbindung vollständig zurückgezahlt.
Wie sicher sind Zins und Zuteilung?
Ein voraussichtlicher Zuteilungstermin ist keine feste Auszahlungszusage. Entscheidend ist die Abstimmung mit dem Vorausdarlehen:
- Vorausdarlehen wird vorher fällig: Bei verspäteter Zuteilung kann eine Zwischenfinanzierung zu noch unbekannten Konditionen nötig werden.
- Zins des Vorausdarlehens gilt bis zur Zuteilung: Dann bleibt dieser Zinssatz vereinbart; bei einer Verzögerung zahlst du aber länger Zinsen auf das ungetilgte Darlehen.
Lass dir deshalb zeigen, welche Klausel die Übergangszeit regelt und welche Zahlungen bei einer Verzögerung anfallen. Die Kombination garantiert nicht pauschal dieselbe Monatsrate bis zur vollständigen Rückzahlung. Quelle: Verbraucherzentrale zur Bauspar-Sofortfinanzierung.
Rechenbeispiel: 1.562,50 € monatlich in beiden Varianten
Die folgende eigene Modellrechnung vergleicht 15 Jahre mit derselben monatlichen Gesamtzahlung. Sie zeigt den Unterschied zwischen direkter Tilgung und separatem Ansparen.
Gemeinsame Annahmen: 300.000 € Darlehen, 3,75 % jährlicher Sollzins, 180 Zahlungen jeweils am Monatsende und konstant 1.562,50 € monatlicher Aufwand. Der Monatszins beträgt 3,75 % geteilt durch zwölf. Diese Werte sind frei gewählte Rechenannahmen, keine aktuellen Angebote.
- Annuität: 2,5 % anfängliche Tilgung, keine Gebühren.
- Vorausdarlehen plus Sparvertrag: 937,50 € monatliche Darlehenszinsen und 625 € monatlicher Sparbeitrag. Angenommen werden 0 % Guthabenzins und eine einmalige Abschlussgebühr von 4.000 €, die vollständig mit den ersten Sparbeiträgen verrechnet wird. Es gibt im Modell keine zusätzliche Einmalzahlung, keine weiteren Kosten und keine Förderung.
Die Sparrate von 625 € dient ausschließlich der Vergleichbarkeit des Budgets. Ob sie die Anforderungen eines realen Tarifs erfüllt oder zu einer Zuteilung nach 15 Jahren führt, wird damit nicht behauptet.
| Vergleichsgröße | Annuitätendarlehen | Vorausdarlehen + Sparvertrag |
|---|---|---|
| Monatlicher Gesamtaufwand | 1.562,50 € | 1.562,50 € |
| Verwendung pro Monat | Zinsen und direkte Tilgung | 937,50 € Zinsen + 625 € Sparbeitrag |
| Zahlungen insgesamt | 281.250,00 € | 281.250,00 € |
| Darlehenszinsen insgesamt | 130.546,80 € | 168.750,00 € |
| Direkte Darlehenstilgung | 150.703,20 € | 0,00 € |
| Sparbeiträge vor Gebühren | 0,00 € | 112.500,00 € |
| Angenommene Abschlussgebühr | 0,00 € | 4.000,00 € aus Sparbeiträgen |
| Separates Guthaben nach Gebühr | 0,00 € | 108.500,00 € |
| Darlehensrestschuld vor Ablösung | 149.296,80 € | 300.000,00 € |
| Restschuld abzüglich Guthaben, rein rechnerisch | 149.296,80 € | 191.500,00 € |
Ergebnis innerhalb dieses Modells: Nach 15 Jahren liegt die rechnerische Differenz bei 42.203,20 € zugunsten der direkten Tilgung. Sie besteht aus 38.203,20 € zusätzlichen Darlehenszinsen und der angenommenen Gebühr von 4.000 €.
Rechenweg: Monatszins = Restschuld zu Monatsbeginn × 0,0375 ÷ 12. Bei der Annuität verringert die Differenz zwischen 1.562,50 € und Monatszins jeweils die Restschuld. Beim Vorausdarlehen bleiben die Zinsen bei 937,50 € monatlich. Das Sparguthaben ergibt sich aus 180 × 625 € − 4.000 €.
Für einen Vergleich bis zur Schuldenfreiheit fehlen: tatsächlicher Zuteilungstermin, konkrete Bauspardarlehensrate und Laufzeit sowie die weitere Finanzierung der Annuitätenrestschuld. Andere Guthabenzinsen, Gebühren oder Zahlungszeitpunkte verändern das Ergebnis. Aus der Rechnung folgt keine allgemeine Rangfolge aller Angebote und keine sichere Prognose künftiger Anschlusszinsen.
Den Annuitätenverlauf kannst du im Tilgungsrechner nachvollziehen. Die Rolle der vereinbarten Laufzeit erklärt unser Ratgeber zur Sollzinsbindung.
Checkliste: Diese Angaben gehören in deinen Angebotsvergleich
Die Allgemeinen Bedingungen für Bausparverträge müssen unter anderem Zahlungen, Zinsen, Kosten und Zuteilungsvoraussetzungen regeln. Grundlage ist § 5 Bausparkassengesetz. Lege diese Bedingungen neben beide Darlehensangebote und halte Folgendes fest:
- Gleicher Ausgangspunkt: Wie viel Geld steht dir wann für den Kauf zur Verfügung? Welches Eigenkapital und welche Einmalzahlungen setzt jedes Angebot voraus?
- Vollständiger Zahlungsplan: Für jeden Abschnitt Zinszahlung, Sparbeitrag, Tilgung und Gebühren getrennt ausweisen lassen. Wie hoch sind Anfangsrate, spätere Rate und höchste Monatsbelastung?
- Übergang zum Bauspardarlehen: Wann endet das Vorausdarlehen? Was gilt bei späterer Zuteilung? Bitte zusätzlich um eine Berechnung mit zwölf Monaten Verzögerung.
- Kosten über beide Phasen: Gesamteffektivzins, gesamte Zahlungen und Laufzeit erfragen. Prüfen, welche Gebühren darin bereits enthalten sind, damit sie nicht doppelt gezählt werden.
- Vergleichbarer Endpunkt: An demselben Stichtag Schulden und Guthaben getrennt zeigen lassen. Für einen Vergleich bis zur vollständigen Rückzahlung die Zahlungen aller Phasen einbeziehen.
- Spielraum: Welche Sparratenänderungen, Sondertilgungen und vorzeitigen Ablösungen sind vereinbart? Welche Kosten oder Folgen nennt der Vertrag?
Gebühren konkret prüfen: Verwende Betrag, Berechnungsgrundlage und Fälligkeit aus deinem Tarif. Die 4.000 € im Beispiel sind keine Marktangabe. Laufende Konto- oder Jahresentgelte sind nicht automatisch wirksam; die konkrete Klausel ist entscheidend. Die Verbraucherzentrale erläutert die Rechtsprechung zu Bausparkassenentgelten.
Für das Bankgespräch hilft außerdem die Unterlagen-Checkliste zur Baufinanzierung.
Häufige Fragen zur Bauspar-Kombifinanzierung
Ist die monatliche Belastung nach der Zuteilung gleich hoch?
Das ergibt sich aus dem Zahlungsplan. Nach der Ablösung ersetzt die Bauspardarlehensrate die bisherige Kombination aus Vorausdarlehenszinsen und Sparbeitrag. Lass dir beide Monatsbeträge ausdrücklich nennen.
Macht staatliche Förderung die Kombination automatisch günstiger?
Nein. Eine Förderung hängt von ihren Voraussetzungen ab. Auch mit Förderung müssen Gebühren und Finanzierungskosten in den Vergleich eingehen. Die Verbraucherzentrale ordnet Förderung beim Bausparen ein.
Kann ich einen vorhandenen Bausparvertrag nutzen?
Lass Guthaben, Zuteilungsstand und Darlehenskonditionen prüfen. Vergleiche auch, welche Guthaben- oder Bonuszinsen bei einer Nutzung oder Tarifänderung entfallen würden. Ein bestehender Vertrag sollte anhand seiner eigenen Bedingungen bewertet werden. Quelle: Verbraucherzentrale zu Altverträgen.
Ist ein Volltilgerdarlehen die bessere Alternative?
Beziehe ein konkretes Volltilgerangebot ein, wenn du bis zur vollständigen Rückzahlung mit fest vereinbartem Zins planen möchtest. Entscheidend sind der vollständige Zahlungsplan, die tragbare Rate und die Vertragsbedingungen. Das Rechenbeispiel oben betrachtet nur die ersten 15 Jahre.
Die Quellen sind direkt an den betreffenden Aussagen verlinkt und wurden am 11. September 2026 abgerufen. Das Zahlenbeispiel ist eine eigene Modellrechnung mit frei gewählten Annahmen. Es dient der allgemeinen Orientierung und ersetzt keine individuelle Prüfung deiner Finanzierung.
Methodik und Korrekturen · Verantwortliche Redaktion · Weitere Ratgeber zur Baufinanzierung