
 BaufiBlick
Erbschaftssteuer und Schenkung bei Immobilien 2026: Freibeträge, Wertermittlung & Steuerfallen
Ob beim Erben oder Verschenken einer Immobilie Steuer anfällt, hängt vom steuerlichen Wert, persönlichen Freibeträgen, früheren Übertragungen und möglichen Befreiungen ab. Hier erfährst du, welche Voraussetzungen beim Familienheim gelten, wie ein Nießbrauch bewertet wird und welche Unterlagen du für die Prüfung deines Falls brauchst.
Das Wichtigste in Kürze
- Frühere Schenkungen mitzählen: Mehrere Erwerbe von derselben Person innerhalb von zehn Jahren werden zusammengerechnet. Der persönliche Freibetrag steht nicht für jede einzelne Übertragung neu zur Verfügung.
- Familienheim nur unter Voraussetzungen steuerfrei: Beim Erben sind insbesondere die bisherige Selbstnutzung, der unverzügliche Einzug und die weitere eigene Wohnnutzung zu prüfen. Für begünstigte Kinder gilt zusätzlich die 200-m²-Grenze.
- Steuerlichen Immobilienwert prüfen: Das Finanzamt bewertet nach dem Bewertungsgesetz. Ein niedrigerer gemeiner Wert kann unter den Voraussetzungen des § 198 BewG nachgewiesen werden.
- Nießbrauch vollständig berechnen: Entscheidend sind der Jahreswert nach den einschlägigen Abzügen, seine gesetzliche Begrenzung und der passende Vervielfältiger. Ein Nießbrauch garantiert keine steuerfreie Schenkung.
1. Gesetzliche Freibeträge und Steuerklassen nach § 16 ErbStG
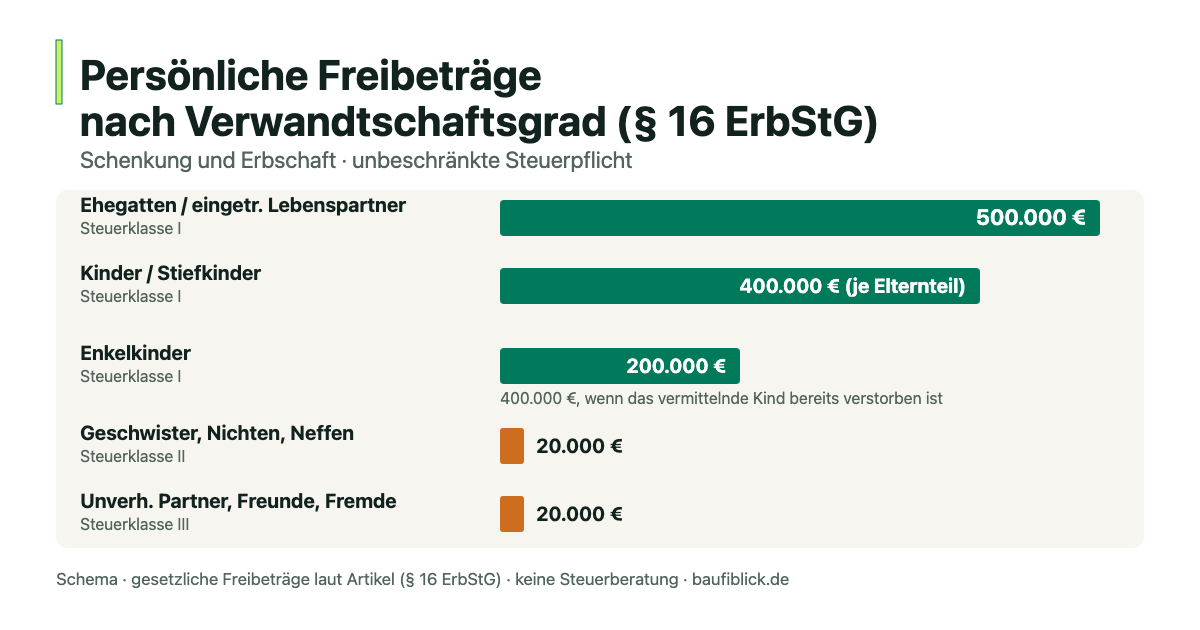
Die folgende Auswahl gilt für unbeschränkte Steuerpflicht. Die Steuerklasse richtet sich nach § 15 ErbStG, der persönliche Freibetrag nach § 16 ErbStG. Die Steuersätze nach § 19 ErbStG beziehen sich auf den steuerpflichtigen Erwerb nach Abzügen und Freibeträgen, nicht auf den gesamten Immobilienwert:
| Verwandtschaftsgrad | Steuerklasse | Persönlicher Freibetrag | Steuersatz bei steuerpflichtigem Erwerb bis 75.000 € |
|---|---|---|---|
| Ehegatten / eingetragene Lebenspartner | Steuerklasse I | 500.000 € | 7 % |
| Kinder / Stiefkinder | Steuerklasse I | 400.000 € (je Elternteil) | 7 % |
| Enkelkinder | Steuerklasse I | 200.000 €; 400.000 €, wenn das vermittelnde Kind bereits verstorben ist | 7 % |
| Geschwister, Nichten, Neffen | Steuerklasse II | 20.000 € | 15 % |
| Unverheiratete Partner, Freunde, Fremde | Steuerklasse III | 20.000 € | 30 % |
Bei Erwerben von Todes wegen kann für überlebende Ehe- oder eingetragene Lebenspartner zusätzlich ein Versorgungsfreibetrag bis 256.000 € gelten. Bestimmte nicht erbschaftsteuerpflichtige Versorgungsbezüge mindern ihn; er gehört nicht zum Freibetrag für Schenkungen. Für Kinder sieht § 17 ErbStG altersabhängige Versorgungsfreibeträge vor. Für größere steuerpflichtige Erwerbe gelten die weiteren Tarifstufen.
2. Die 3 Wertermittlungsverfahren des Finanzamts nach BewG
Das Finanzamt schätzt Immobilien nicht nach dem damaligen Kaufpreis, sondern ermittelt den aktuellen gemeinen Wert zum Stichtag:
Für Wohnungseigentum, Teileigentum sowie Ein- und Zweifamilienhäuser ist nach § 182 Abs. 2 BewG grundsätzlich das Vergleichswertverfahren vorgesehen. Grundlage sind geeignete Vergleichsdaten nach § 183 BewG.
Nach § 182 Abs. 3 BewG gilt das Ertragswertverfahren für Mietwohngrundstücke sowie für Geschäftsgrundstücke und gemischt genutzte Grundstücke, für die sich auf dem örtlichen Grundstücksmarkt eine übliche Miete ermitteln lässt.
Für Wohnungseigentum, Teileigentum sowie Ein- und Zweifamilienhäuser wird das Sachwertverfahren verwendet, wenn kein Vergleichswert vorliegt. Es gilt außerdem für die weiteren in § 182 Abs. 4 BewG genannten Geschäftsgrundstücke, gemischt genutzten Grundstücke und sonstigen bebauten Grundstücke.
3. Schenkungen und Vorbehaltsrechte sorgfältig planen
- Frühere Erwerbe erfassen: Nach § 14 ErbStG werden Erwerbe von derselben Person innerhalb von zehn Jahren zusammengerechnet, auch eine Schenkung und eine spätere Erbschaft. Frühere Erwerbe werden dabei mit ihrem damaligen Wert berücksichtigt. Außerhalb dieses Zeitraums kann der Freibetrag erneut verfügbar sein. Prüfe für jede Übertragung den steuerlich maßgeblichen Zeitpunkt; eine Planung nach bloßen Kalenderjahren reicht nicht. Sammle Datum, Schenker, damaligen Steuerwert und Steuerbescheid aller früheren Übertragungen.
- Schenkung unter Nießbrauchsvorbehalt: Der Wert eines vorbehaltenen Nießbrauchs kann die Bereicherung des Beschenkten mindern; siehe BFH, Urteil vom 28. Mai 2019, II R 4/16. Umfang des Rechts und Kostenpflichten müssen aus der Vereinbarung hervorgehen. Ein Wohnungsrecht ist nicht ohne Weiteres mit einem umfassenden Nießbrauch gleichzusetzen. Steuerliche Abzugsbeschränkungen und frühere Schenkungen sind gesondert zu prüfen. Die Beispielrechnung unten macht die Annahmen sichtbar.
- Kettenschenkung über den Ehepartner: Zusätzliche Freibeträge entstehen nicht automatisch durch eine Weitergabe. Entscheidend ist unter anderem, ob der zuerst beschenkte Partner frei über das erhaltene Vermögen entscheiden kann. Ist er zur Weitergabe verpflichtet, kann steuerlich eine direkte Schenkung des ursprünglichen Schenkers an das Kind vorliegen. Maßgeblich sind die Verträge und die tatsächlichen Umstände; siehe BFH, Beschluss vom 28. Juli 2022, II B 37/21. Lass die geplante Gestaltung vor der Übertragung steuerlich und notariell prüfen.
Muss für Erbschaftssteuer oder Auszahlung von Miterben ein Kredit aufgenommen werden, nutze unseren Kreditrechner zur Ratenkalkulation.
4. Nießbrauch-Beispiel mit offengelegten Annahmen
Angenommen, ein Vater überträgt 2026 eine nicht vermietete Immobilie an sein Kind und behält sich allein einen lebenslangen Nießbrauch vor. Er ist am Bewertungsstichtag 65 Jahre alt. Der steuerliche Immobilienwert beträgt im Modell 600.000 €. Wir nehmen einen bereits nach allen einschlägigen Aufwendungen ermittelten Jahreswert von 20.000 € an. Dieser Betrag ist eine Rechenannahme und muss für einen echten Fall gesondert ermittelt werden.
| Rechenschritt | Modellwert |
|---|---|
| Steuerlicher Immobilienwert | 600.000 € |
| Höchstwert des jährlichen Nutzens nach § 16 BewG | 600.000 € ÷ 18,6 = rund 32.258,06 € |
| Angenommener Jahreswert nach Aufwendungen | 20.000 €; unterhalb der Obergrenze |
| Vervielfältiger: Mann, vollendetes Alter 65, Stichtag 2026 | 11,444 |
| Kapitalwert des Nießbrauchs | 20.000 € × 11,444 = 228.880 € |
| Bereicherung nach dem modellierten Nießbrauchsabzug | 600.000 € − 228.880 € = 371.120 € |
Quellen: § 14 BewG, § 16 BewG und die BMF-Tabelle für Stichtage ab 1. Januar 2026, Zeile „65“, Spalte „Männer – Vervielfältiger für Kapitalwert“. Maßgeblich ist das Alter der berechtigten Person; bei anderen Stichtagen ist die dafür geltende Tabelle zu verwenden.
Ohne frühere Erwerbe: Bei unbeschränkter Steuerpflicht, vollständig verfügbarem Kinderfreibetrag von 400.000 €, vollständig abziehbarem Nießbrauch und ohne weitere Erwerbsbestandteile bliebe diese modellierte Schenkung unter dem Freibetrag.
Mit früherer Schenkung: Hat dasselbe Kind vom selben Vater innerhalb des maßgeblichen Zehnjahreszeitraums bereits 100.000 € Geld erhalten, ergeben sich im vereinfachten Modell 471.120 € Gesamterwerb. Nach 400.000 € Freibetrag verbleiben 71.120 € vor gesetzlicher Abrundung und Steuerberechnung. Der neue Immobilienerwerb allein unter 400.000 € genügt also nicht für eine Steuerfreiheitszusage.
Häufige Fragen zur Erbschaftssteuer bei Immobilien
Wann ist das Erbe eines Hauses komplett erbschaftssteuerfrei?
Ein Erwerb kann bereits durch persönliche Freibeträge abgedeckt sein. Für die besondere Familienheim-Befreiung nach § 13 Abs. 1 Nr. 4b und 4c ErbStG müssen weitere Voraussetzungen vorliegen:
- Erworben wird Eigentum oder Miteigentum an einem begünstigten Familienheim in Deutschland, der EU oder dem EWR.
- Der Erblasser hat die Wohnung bis zum Erbfall selbst bewohnt oder war aus zwingenden Gründen daran gehindert.
- Der begünstigte Erwerber bestimmt sie unverzüglich zur eigenen Wohnnutzung und setzt dies tatsächlich um.
- Grundsätzlich muss die eigene Wohnnutzung zehn Jahre nach dem Erwerb bestehen bleiben.
Begünstigt sind überlebende Ehe- und eingetragene Lebenspartner sowie Kinder und Kinder bereits verstorbener Kinder. Bei Letzteren und bei Kindern gilt die Befreiung nur, soweit die Wohnfläche 200 m² nicht übersteigt; darüber hinaus kommt eine anteilige Befreiung in Betracht. Ehe- und Lebenspartner haben diese Flächenbegrenzung nicht. Übertragungsverpflichtungen und die Teilung des Nachlasses können die Zuordnung der Befreiung verändern.
Zum Einzug: Die Rechtsprechung orientiert sich regelmäßig an sechs Monaten nach dem Erbfall. Das ist keine starre Ausschlussfrist. Bei späterem Einzug sind Entschluss, Verzögerungsgründe und fehlendes eigenes Verschulden darzulegen; siehe BFH, Beschluss vom 27. Mai 2026, II B 41/25. Dokumentiere Einzugsplanung, Handwerkeraufträge und Hindernisse frühzeitig.
Schenkung zu Lebzeiten: Die eigene Befreiungsregel für die Übertragung eines Familienheims nach § 13 Abs. 1 Nr. 4a betrifft Ehe- und eingetragene Lebenspartner. Auf eine Schenkung an Kinder lässt sie sich nicht übertragen.
Was passiert, wenn ich vor Ablauf der 10 Jahre ausziehe oder verkaufe?
Wird die begünstigte Selbstnutzung innerhalb von zehn Jahren aufgegeben, kann die Familienheim-Befreiung rückwirkend wegfallen. Eine Ausnahme gilt bei zwingenden Hinderungsgründen. Gesundheitliche Einschränkungen können genügen, wenn sie die weitere Selbstnutzung unmöglich oder unzumutbar machen; reine Zweckmäßigkeit reicht nicht. Das muss im Einzelfall belegt werden (BFH II R 18/20).
Auch die Eigentumsübertragung ist kritisch: Im Urteil II R 38/16 entfiel die Befreiung für die überlebende Ehefrau, obwohl sie nach der Schenkung an ihre Tochter aufgrund eines Nießbrauchs weiter im Haus wohnte. Lass deshalb Verkauf, Vermietung oder Weiterschenkung vor der Umsetzung auf ihre Steuerfolgen prüfen.
Wie berechnet das Finanzamt den Wert eines Nießbrauchs?
Bei einem lebenslangen Recht wird der maßgebliche Jahreswert mit dem passenden Vervielfältiger nach § 14 BewG multipliziert. Das BMF veröffentlicht die Faktoren nach Alter und Geschlecht der berechtigten Person auf Grundlage der amtlichen Sterbetafel. Maßgeblich ist die Tabelle für den Bewertungsstichtag.
Der Jahreswert ist keine pauschale Nettokaltmiete: § 15 BewG regelt die Bewertung des Nutzens. Vom Nießbraucher zu tragende Aufwendungen sind zu berücksichtigen, einschließlich einschlägiger Schuldzinsen (BFH II R 4/16). § 16 BewG begrenzt den Jahreswert auf den steuerlichen Wert des genutzten Wirtschaftsguts geteilt durch 18,6. Bei mehreren Berechtigten oder befristeten Rechten gelten zusätzliche Regeln. Eine vollständig ausgewiesene Beispielrechnung findest du oben.
Kann ich mich gegen eine zu hohe Immobilienbewertung des Finanzamts wehren?
Ja. § 198 BewG ermöglicht den Nachweis eines niedrigeren gemeinen Werts am Bewertungsstichtag. Regelmäßig kommen Gutachten des zuständigen Gutachterausschusses oder entsprechend bestellter beziehungsweise zertifizierter Sachverständiger in Betracht. Auch ein im gewöhnlichen Geschäftsverkehr erzielter Kaufpreis innerhalb eines Jahres vor oder nach dem Stichtag kann als Nachweis dienen, wenn die maßgeblichen Verhältnisse unverändert sind. Prüfe mit deiner Steuerberatung, welcher Nachweis geeignet ist und welche Frist für den konkreten Bescheid gilt.
Können Schulden auf der Immobilie die Erbschaftssteuer mindern?
Tatsächlich vom Erblasser herrührende Darlehensschulden können als Nachlassverbindlichkeiten den steuerpflichtigen Erwerb mindern. Eine eingetragene Grundschuld allein reicht nicht aus. Entscheidend sind insbesondere die noch bestehende Schuld und die rechtliche Verpflichtung des Erblassers, nicht bloß der Grundschuldbetrag im Grundbuch. Das erläutert der BFH zur Abziehbarkeit von Grundpfandrechten, Randnummern 26–30. Halte Darlehensvertrag, Restschuldbestätigung zum Todestag und Unterlagen zur Schuldnerschaft bereit. Nach § 10 ErbStG können bei steuerbefreitem Vermögen Abzugsbeschränkungen gelten; bereits bei der Bewertung berücksichtigte Belastungen dürfen nicht doppelt abgezogen werden. Der Abzug betrifft die Ermittlung des steuerpflichtigen Erwerbs und ist keine automatische Kürzung des Immobilienwerts.
Wie finanziere ich die Erbschaftssteuer oder die Auszahlung von Miterben?
Prüfe zuerst, wie hoch die tatsächliche Steuer oder Ausgleichszahlung ist und welche liquiden Mittel verfügbar sind. Bei zu Wohnzwecken genutztem Grundbesitz kann unter den Voraussetzungen des § 28 Abs. 3 ErbStG eine Stundung bis zu zehn Jahren beantragt werden, soweit die darauf entfallende Steuer nur durch Verkauf dieses Vermögens aufgebracht werden könnte. Bei Erwerben von Todes wegen werden für diese Stundung keine Zinsen erhoben. Sie betrifft die Steuer, nicht die Auszahlung von Miterben.
Ein Darlehen ist eine weitere Möglichkeit, sofern es bewilligt wird und die Raten dauerhaft tragbar sind. Unser Kreditrechner hilft bei einer Modellrechnung; ein Ergebnis ist keine Finanzierungszusage und keine Aussage über verfügbare Konditionen.
Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG) ·
Bewertungsgesetz (BewG) ·
BaufiBlick: Redaktion & Methodik